「三大疾病ってどの病気のこと?」「三大疾病に治療費はいくら必要なの?」と気になっている人は多いのではないでしょうか。
三大疾病は、一般にがん・心疾患・脳血管疾患を指します。ただし、統計上の疾病区分と、生命保険で「三大疾病」として保障される範囲は必ずしも一致しません。また、医療費の自己負担額は、高額療養費制度や所得、治療期間によって変わります。
本記事では、三大疾病の定義、入院日数・診療費のデータ、公的保障の範囲、民間保険を検討する際の考え方を解説します。
この記事の内容をまとめると
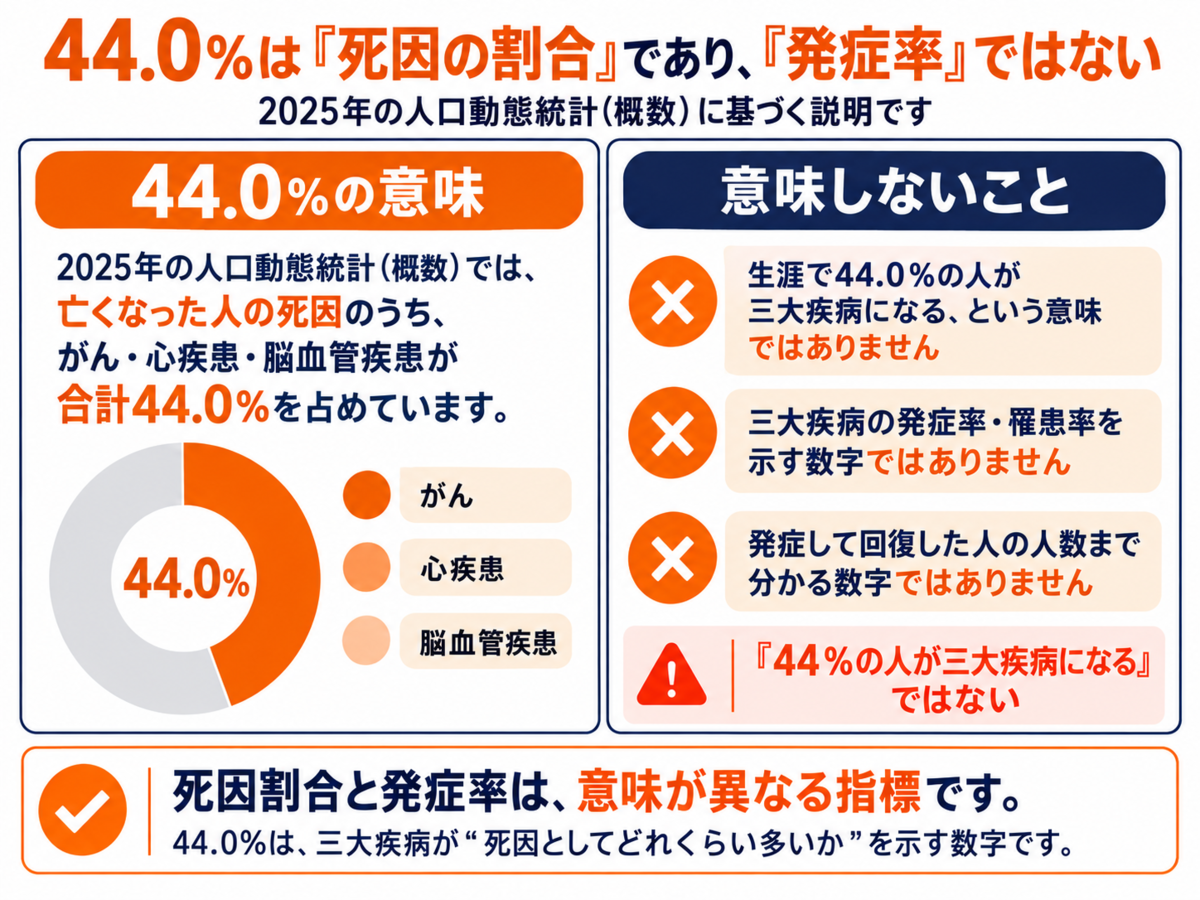
- 三大疾病は一般にがん・心疾患・脳血管疾患を指し、2025年の人口動態統計(概数)では合計で全死亡の44.0%を占めています
- 2023年患者調査の平均在院日数は、悪性新生物14.4日、心疾患18.3日、脳血管疾患68.9日です
- 70歳未満・年収約370万~770万円・総医療費100万円なら、2026年8月~2027年7月の高額療養費適用後の月額上限は92,940円です
- 保険商品の「三大疾病」は対象疾病や支払条件が異なるため、公的保障や貯蓄で不足する金額を整理して判断することが大切です
本記事は、三大疾病や公的医療保険制度、民間保険に関する一般的な情報提供を目的としたもので、特定の商品への加入を推奨するものではありません。公的制度の内容は2026年9月時点の情報に基づいており、今後変更される場合があります。保険商品の保障範囲、支払条件、保険料等は商品や契約内容によって異なります。検討に当たっては、契約概要、注意喚起情報、約款などをご確認ください。
この記事の内容
三大疾病とは?「がん・心疾患・脳血管疾患」の総称
三大疾病とは、一般にがん・心疾患・脳血管疾患の3つを指す言葉です。厚生労働省の統計による死亡数と構成割合は次のとおりです。
【日本人の主な死因(2025年・概数)】
| 死因 | 死亡数 | 全死亡に占める割合 |
| 悪性新生物<腫瘍> | 378,812人 | 23.8% |
| 心疾患(高血圧性を除く) | 220,447人 | 13.9% |
| 脳血管疾患 | 100,355人 | 6.3% |
| 3疾病の合計 | 699,614人 | 44.0% |
参考:厚生労働省「令和7(2025)年人口動態統計月報年計(概数)の概況」
なお、44.0%は死因に占める割合で、生涯で三大疾病になる確率ではありません。
がん(悪性新生物)
がんは異常な細胞が増殖する病気で、治療内容によっては通院が長期にわたることがあります。生涯でがんと診断される確率は男性61.1%、女性50.1%と、およそ2人に1人です。
心疾患(急性心筋梗塞など)
心疾患には心筋梗塞や心不全などがあり、退院後も継続した治療や服薬が必要になることがあります。急性心筋梗塞や狭心症は、心筋に血液を送る冠動脈の血流が悪くなる虚血性心疾患に分類されます。
厚生労働省の2025年人口動態統計(概数)では、心疾患(高血圧性を除く)による死亡数は220,447人で、全死亡の13.9%を占め、死因順位は第2位でした。
参考:厚生労働省「令和7(2025)年人口動態統計月報年計(概数)の概況」
脳血管疾患(脳卒中)
脳血管疾患は、脳の血管が詰まったり破れたりして脳組織が損傷する病気の総称で、脳梗塞・脳出血・くも膜下出血は、まとめて「脳卒中」と呼ばれます。
厚生労働省の2025年人口動態統計(概数)では死因順位は第4位となっています。命が助かった場合でも、麻痺や言語障害などの後遺症が残り、リハビリや再発予防の治療が続くことがあります。
統計上の三大疾病と保険商品の対象範囲は一致しない
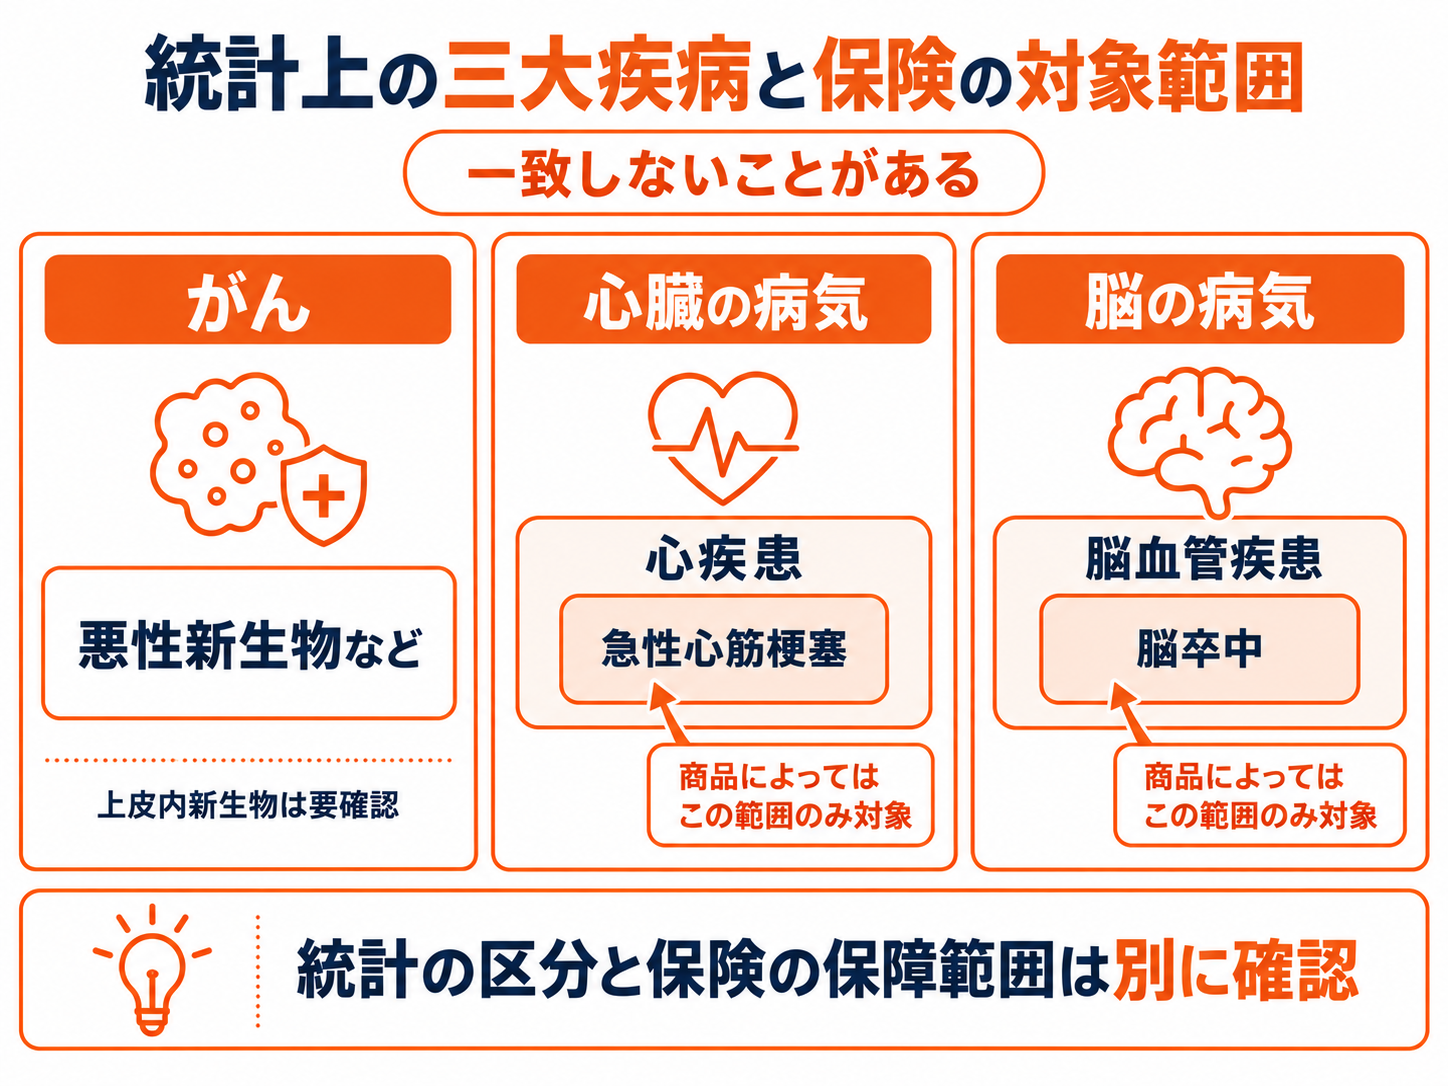
統計の疾病区分と、保険で保障される「三大疾病」の範囲は別に考える必要があります。
| 分類 | 統計で用いられる主な区分 | 保険商品で確認したい点 |
| がん | 悪性新生物など | 上皮内新生物を保障するか |
| 心臓の病気 | 心疾患など | 急性心筋梗塞のみか、心疾患まで対象か |
| 脳の病気 | 脳血管疾患 | 脳卒中のみか、脳血管疾患まで対象か |
保障対象を広げた商品もあるため、名称だけで判断せず、対象疾病や支払条件を約款などで確認しましょう。
データで見る三大疾病の入院日数・診療費
ここでは、厚生労働省のデータなどをもとに三大疾病の入院日数や診療費について解説します。
平均在院日数:脳血管疾患は68.9日
厚生労働省「令和5年(2023)患者調査」による平均在院日数は次のとおりです。
【前提条件】2023年9月の退院患者/全年齢
| 傷病 | 平均在院日数 |
| 悪性新生物<腫瘍> | 14.4日 |
| 心疾患(高血圧性を除く) | 18.3日 |
| 脳血管疾患 | 68.9日 |
脳血管疾患の入院は日数はほかの2疾病と比べて大幅に長くなっています。ただし、平均在院日数に退院後の通院やリハビリは含まれず、退院後も治療が続くケースがあるため、入院日数だけで家計への影響を判断しないことが大切です。
入院レセプト1件当たりの診療費は約76万~87万円
厚生労働省「医療給付実態調査(令和5年度)」の入院データをもとに、疾病別の診療報酬点数からレセプト1件当たりの診療費を編集部で算出しました。
【前提条件】2023年度の入院データ/各公的医療保険制度の合計/診療報酬点数の合計×10円÷レセプト件数/食事・生活療養分は含めない/編集部集計
| 傷病 | 集計した疾病コード | 件数 | 点数 | 1件当たり診療費の目安 |
| 悪性新生物 | 201~210 | 3,193,296件 | 248,883,083,147点 | 約77.9万円 |
| 虚血性心疾患 | 902 | 516,222件 | 44,766,198,199点 | 約86.7万円 |
| 脳血管疾患 | 904~908 | 1,895,479件 | 145,040,464,668点 | 約76.5万円 |
参考:e-Stat「医療給付実態調査 報告書 令和5年度 第3表 疾病分類別、診療種類別、制度別、件数、日数(回数)、点数(金額)」
※心臓の病気は、統計の疾病区分に合わせて心疾患全体ではなく虚血性心疾患を掲載しています。そのため、3疾病を同じ疾病範囲で比較した数値ではありません。
また、「1件」はレセプト1件を指し、1回の入院全体の診療費とは限りません。上記は患者の自己負担額ではなく、診療報酬点数を1点10円で換算した医療費の10割相当額です。実際の患者負担は自己負担割合によって異なり、1か月の保険診療の自己負担が一定額を超えた場合は高額療養費制度の対象となります。
三大疾病にかかったときに使える公的保障
高額療養費制度:2026年8月から自己負担限度額が見直されている
高額療養費制度は、1か月の保険診療の自己負担が所得に応じた限度額を超えたとき、超過分が支給される制度です。2026年8月診療分から限度額が見直され、年間上限も新設されています。
【前提条件】70歳未満/年収換算約370万~770万円/総医療費100万円/窓口負担3割/2026年8月~2027年7月/保険診療分のみ
85,800円+(1,000,000円-286,000円)×1%=92,940円
本記事の前提条件では、高額療養費制度適用後の保険診療分の自己負担限度額は92,940円となります。
ただし、これは三大疾病にかかった際の自己負担総額を示すものではありません。差額室料や入院時の食事代、先進医療にかかる費用などの制度対象外の支出に加え、療養による収入減少が生じることも考えられます。
そのため、三大疾病への備えを考える際は、高額療養費制度による自己負担限度額だけで判断せず、制度対象外の費用や生活費、収入減少まで含めて、預貯金や公的保障で不足する金額を整理することが大切です。
高額療養費制度の年間上限や多数回該当、申請方法については、以下の記事で詳しく解説しています。
<高額療養費制度とは?自己負担額や年間上限、申請方法をわかりやすく解説>
傷病手当金:会社員などは通算1年6か月まで
協会けんぽなど被用者保険の加入者は、業務外の病気やケガで働けず一定条件を満たすと傷病手当金を受給できます。1日当たりの支給額は原則「支給開始日以前12か月間の標準報酬月額の平均÷30日×2/3」で、支給期間は通算1年6か月です。
一方、自営業者などの国民健康保険には、同様の法定給付が原則ありません。
高額療養費制度の対象外となる主な費用
高額療養費の上限が適用されるのは、原則として保険診療の自己負担分です。次のような費用は対象外となります。
- 個室等を希望した際の差額室料
- 入院時の食事の標準負担額(一般所得者は1食550円)
- 先進医療に係る費用(全額自己負担)
- 日用品・衣類代や通院等の交通費
参考:全国健康保険協会「入院時食事療養費・入院時生活療養費・保険外併用療養費・訪問看護療養費」、厚生労働省「先進医療の概要について」
経済的負担は「保険診療の自己負担」「制度対象外の費用」「収入減少」に分けて整理しましょう。
三大疾病に備える民間保険の種類
ここでは三大疾病に備えるための民間保険の種類や仕組みについて解説します。
三大疾病保険の仕組み
従来型の三大疾病保険は、がん・急性心筋梗塞・脳卒中で所定の状態になったときに保険金を受け取る仕組みです。
ただし、現在の「三大疾病保障」「三大疾病一時金」などの商品・特約は、対象疾病や支払条件、受取回数が商品ごとに異なります。上皮内新生物が対象となるか、診断のみで支払われるかを約款などで確認しましょう。
保険料は契約年齢や保障額で変わるため、比較の際は条件をそろえることも重要です。
がん保険・医療保険との違い
| 三大疾病保険・特約 | がん保険 | 医療保険 | |
| 主な対象 | 所定の三大疾病 | がん | 病気・ケガ |
| 主な給付 | 一時金・保険金など | 診断・治療・入院等の給付金など | 入院・手術等の給付金など |
新たな保障を検討する際は、加入中の保険の保障内容や給付条件を確認し、保障の重複や不足がないかを確認しましょう。
三大疾病保険は必要?必要性が高い人・低い人の特徴
三大疾病保険の必要性について検討している人もいるでしょう。そこで本見出しでは、三大疾病保険の必要性が高い人・低い人をそれぞれ解説していきます。
必要性が相対的に高いと考えられる人
- 医療費だけでなく、休業中の生活費も含めて備えを考えたい人
- 世帯収入を1人に依存している人
- 勤務先の休業補償や付加給付が少ない人
保険診療の自己負担には上限がありますが、休業中の生活費や制度対象外の支出は補われません。
必要性が相対的に低いと考えられる人
- 医療費と一定期間の生活費を賄える預貯金がある人
- 勤務先や健康保険組合の付加給付が手厚い人
- 既契約の医療保険やがん保険で必要な保障を確保している人
- 共働きなど複数の収入源があり、家計を維持できる世帯
三大疾病保険は、すべての人に一律で必要な保険ではありません。
不足額を計算してから必要性を判断する
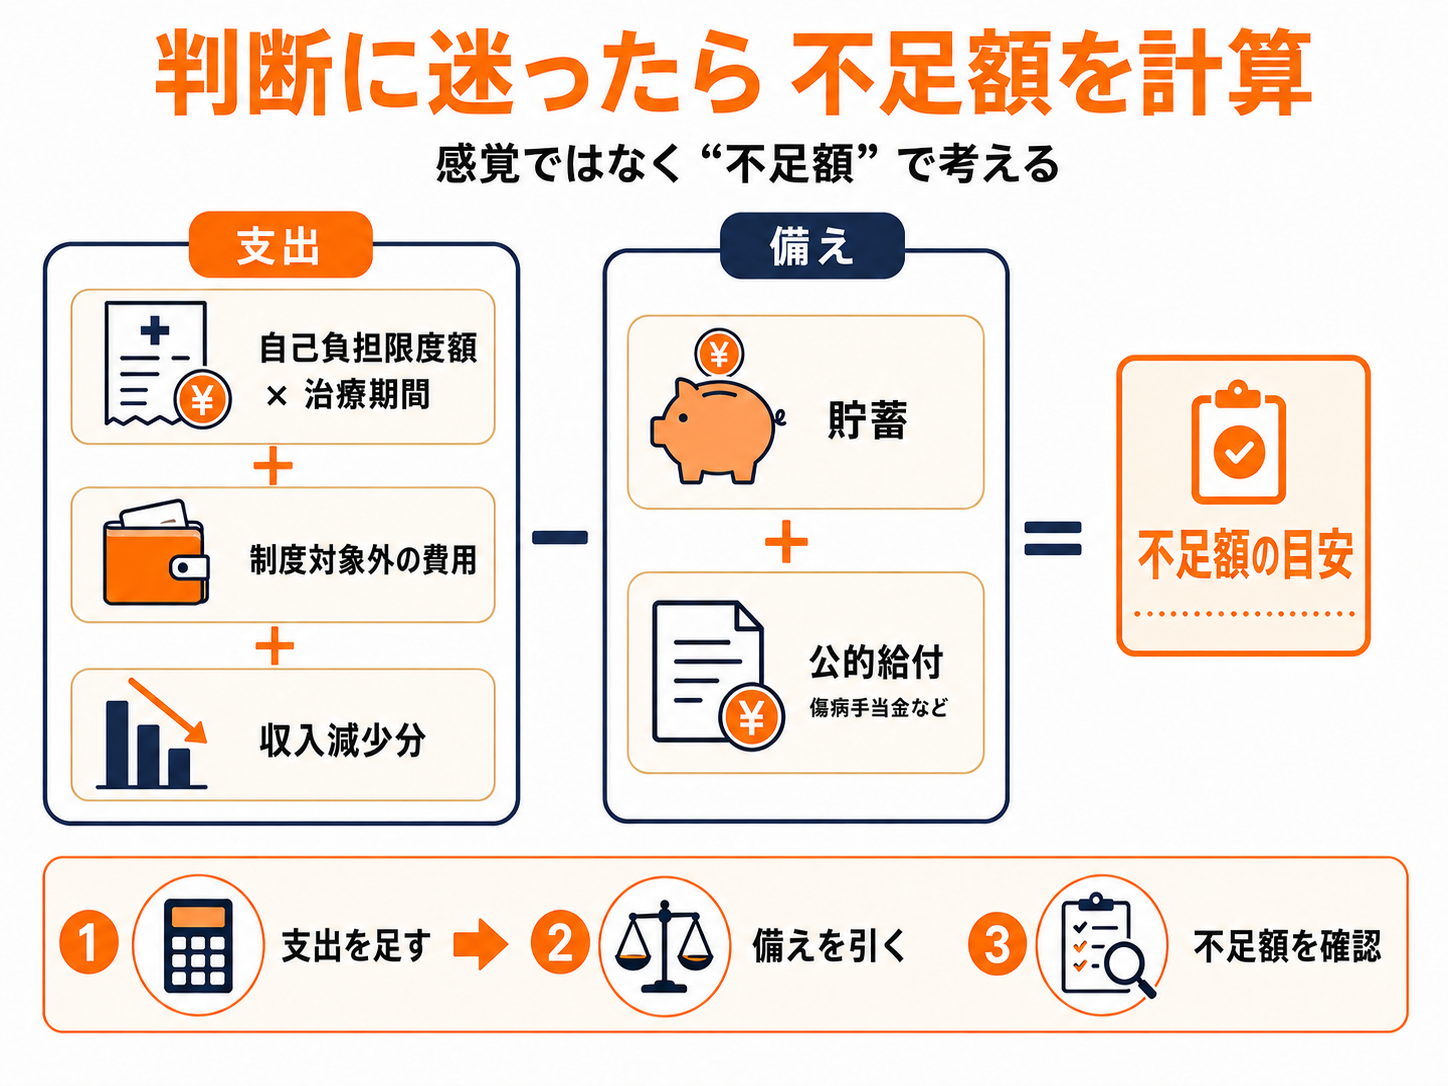
公的保障や預貯金で対応できる金額を先に確認しましょう。
必要な備えの不足額の目安=保険診療の自己負担+高額療養費の対象外となる支出+休業中の生活費不足-預貯金-傷病手当金などの公的給付-勤務先の給付や既契約の保険給付
たとえば、医療費の自己負担は高額療養費制度によって一定額に抑えられる場合があります。一方で、差額室料や食事代、交通費などは自己負担となり、休業による収入減少が生じるケースもあります。
そのため、保険の必要性は「三大疾病になった場合にいくらかかるか」ではなく、「公的保障や貯蓄で対応できない金額がどの程度あるか」という視点で考えることが重要です。
三大疾病保険を検討するときの注意点
ここでは三大疾病保険を検討する際の注意点について整理していきます。
対象疾病と給付条件を確認する
「三大疾病」と診断されただけで、すべての商品から給付金を受け取れるわけではありません。所定の状態の継続や手術・入院を支払条件とする商品もあり、「どの状態になれば」「いくら」「何回受け取れるか」まで確認することが大切です。
がん保障の責任開始時期を確認する
がん保障を含む保険や特約には、契約日または申込日から一定期間、がんに関する保障が開始されないものがあります。
保障が開始される時期や、その期間中にがんと診断確定された場合の取扱いは商品によって異なります。契約を切り替える場合は、現在の契約を解約する前に、新しい契約の成立状況と保障の開始時期を確認しましょう。
三大疾病に関するよくある質問
三大疾病と五大疾病・七大疾病の違いは?
分類の目的と対象疾病が異なります。厚生労働省の第8次医療計画の「5疾病」は、がん・脳卒中・心筋梗塞等の心血管疾患・糖尿病・精神疾患です。保険上の「七大疾病」「八大疾病」は商品ごとに対象疾病が異なるため、約款で確認しましょう。
糖尿病は三大疾病に含まれる?
一般的な三大疾病の分類には含まれません。
糖尿病は医療計画の「5疾病」の一つで、民間保険では生活習慣病保障などの対象になる商品もあります。保障の有無は各商品で確認してください。
住宅ローンの「三大疾病保障」とは何が違う?
給付の仕組みが異なります。住宅ローンの三大疾病保障は団体信用生命保険の保障で、所定の状態に該当したときローン残高の全部または一部が保険金で返済されます。
対象疾病や支払条件は金融機関により異なり、金利の上乗せが必要な場合もあります。
三大疾病にかかったことがあっても保険に加入できる?
病歴だけで一律には判断できません。保険会社は治療歴や現在の状態などから引受可否を判断します。
告知項目を限定した引受基準緩和型保険もありますが、保障範囲は商品により異なるため、告知事項と支払条件を確認しましょう。
三大疾病保険は診断されただけで給付金を受け取れる?
診断されただけで必ず給付金を受け取れるわけではありません。三大疾病保険や特約では、対象疾病に加えて、所定の状態が継続したことや手術・入院などを支払条件とする商品があります。
たとえば、がんは診断確定が支払条件でも、急性心筋梗塞や脳卒中では所定の状態や手術などが条件になる商品があります。対象となる疾病や支払条件は商品によって異なるため、契約概要や約款を確認しましょう。
参考:生命保険文化センター「『特定疾病保障保険』で、保険金を受け取れる状態とは?」
三大疾病保険の給付金は何回受け取れる?
給付金を受け取れる回数は商品や特約によって異なります。1回のみの商品だけでなく、一定期間を空ければ複数回受け取れる商品や、通算の支払回数に上限が設けられている商品もあります。
また、がん・急性心筋梗塞・脳卒中それぞれについて支払条件が定められている商品もあるため、「1回当たりの給付額」だけでなく、支払回数・支払間隔・通算限度まで確認することが大切です。
まとめ:三大疾病は公的保障と不足額を確認して備えを考える
三大疾病は一般にがん・心疾患・脳血管疾患を指し、2025年の人口動態統計(概数)では、死因統計上この3つで全死亡の44.0%を占めています。
治療費には高額療養費制度があり、会社員などは傷病手当金も利用できます。
一方、差額室料や食事代などは制度の対象外です。公的保障や預貯金、契約の保障を確認し、不足する金額に応じて必要な備えを検討しましょう。