「八大疾病・七大疾病の医療保険って、結局どこまで必要なの?」と気になっている人もいるのではないでしょうか。
保険商品で使われる八大疾病・八大生活習慣病とは、一般に、がん・心疾患・脳血管疾患の三大疾病に高血圧性疾患・糖尿病・肝疾患・腎疾患・膵疾患を加えた8つの疾病区分を指し、七大疾病との違いは膵疾患を含むかどうかです。ただし法律で対象範囲が統一された用語ではなく、保障対象や給付条件は保険会社・金融機関・商品によって異なります。
本記事では、八大疾病・七大疾病の違い一覧、入院データと医療費の目安、保険や団信で備える際の確認ポイントを解説します。
この記事の内容をまとめると
- 八大疾病は、三大疾病に高血圧性疾患・糖尿病・肝疾患・腎疾患・膵疾患を加えた8疾病を指すのが一般的です
- 七大疾病との一般的な違いは膵疾患の有無ですが、実際の保障対象は商品ごとの約款・重要事項説明書で確認が必要です
- 脳血管疾患の平均在院日数は68.9日と長く、入院時の自己負担費用は平均18.7万円という調査結果もあります
- 保険の必要性は疾病数だけで判断せず、公的医療保険・傷病手当金・貯蓄・既契約の保障などを踏まえて考えることが大切です
本記事は一般的な制度や商品の仕組みを解説するものであり、特定の保険商品・金融商品の推奨や勧誘を目的とするものではありません。掲載内容は2026年9月時点の情報基づいており、制度内容は今後変更される場合があります。実際の保障内容や給付条件は商品ごとに異なるため、契約時は約款・重要事項説明書などをご確認ください。
この記事の内容
八大疾病とは?一般的には三大疾病に5つの疾病を加えたもの
ここでは、八大疾病に含まれる病気と、範囲が商品ごとに異なる点を解説します。
八大疾病に含まれる病気
生命保険文化センターでは、生活習慣病を対象とする特約は、がん・心疾患・脳血管疾患・高血圧性疾患・糖尿病の5つが一般的で、肝疾患・腎疾患を加えた七大生活習慣病、膵疾患まで加えた八大生活習慣病を対象とするものもあると説明しています。
| 疾病区分 | 病気の例 |
| がん(悪性新生物) | 胃がん、肺がん、大腸がんなど |
| 心疾患 | 急性心筋梗塞、狭心症など |
| 脳血管疾患 | 脳梗塞、脳出血など |
| 高血圧性疾患 | 高血圧症など |
| 糖尿病 | 2型糖尿病など |
| 肝疾患 | 肝硬変、慢性肝炎など |
| 腎疾患 | 慢性腎臓病、慢性腎不全など |
| 膵疾患 | 慢性膵炎など |
参考:生命保険文化センター「『生活習慣病(成人病)入院特約』と『がん入院特約』の保障内容は?」
これらの疾病は、保険商品では「八大生活習慣病」と表現されることがあります。なお、表の病気がすべての「八大疾病保障」で一律に対象になるわけではありません。
対象となる病気の範囲は保険会社・商品によって異なる
「八大疾病」という名称だけでは、実際の保障範囲を判断できません。
たとえば、心臓の病気を「心疾患」と広く定義する商品もあれば、給付によって「急性心筋梗塞」に絞る商品もあります。腎臓や肝臓も「腎疾患」「肝疾患」型と、「慢性腎不全」「肝硬変」など疾病名で定める型に分かれます。
さらに、対象疾病に該当しても「診断確定」「入院」「一定期間の就業不能」など給付要件は同じとは限りません。比較の際は疾病数だけでなく、対象疾病の定義と給付条件の確認が重要です。
七大疾病とは?八大疾病との一般的な違いは「膵疾患」
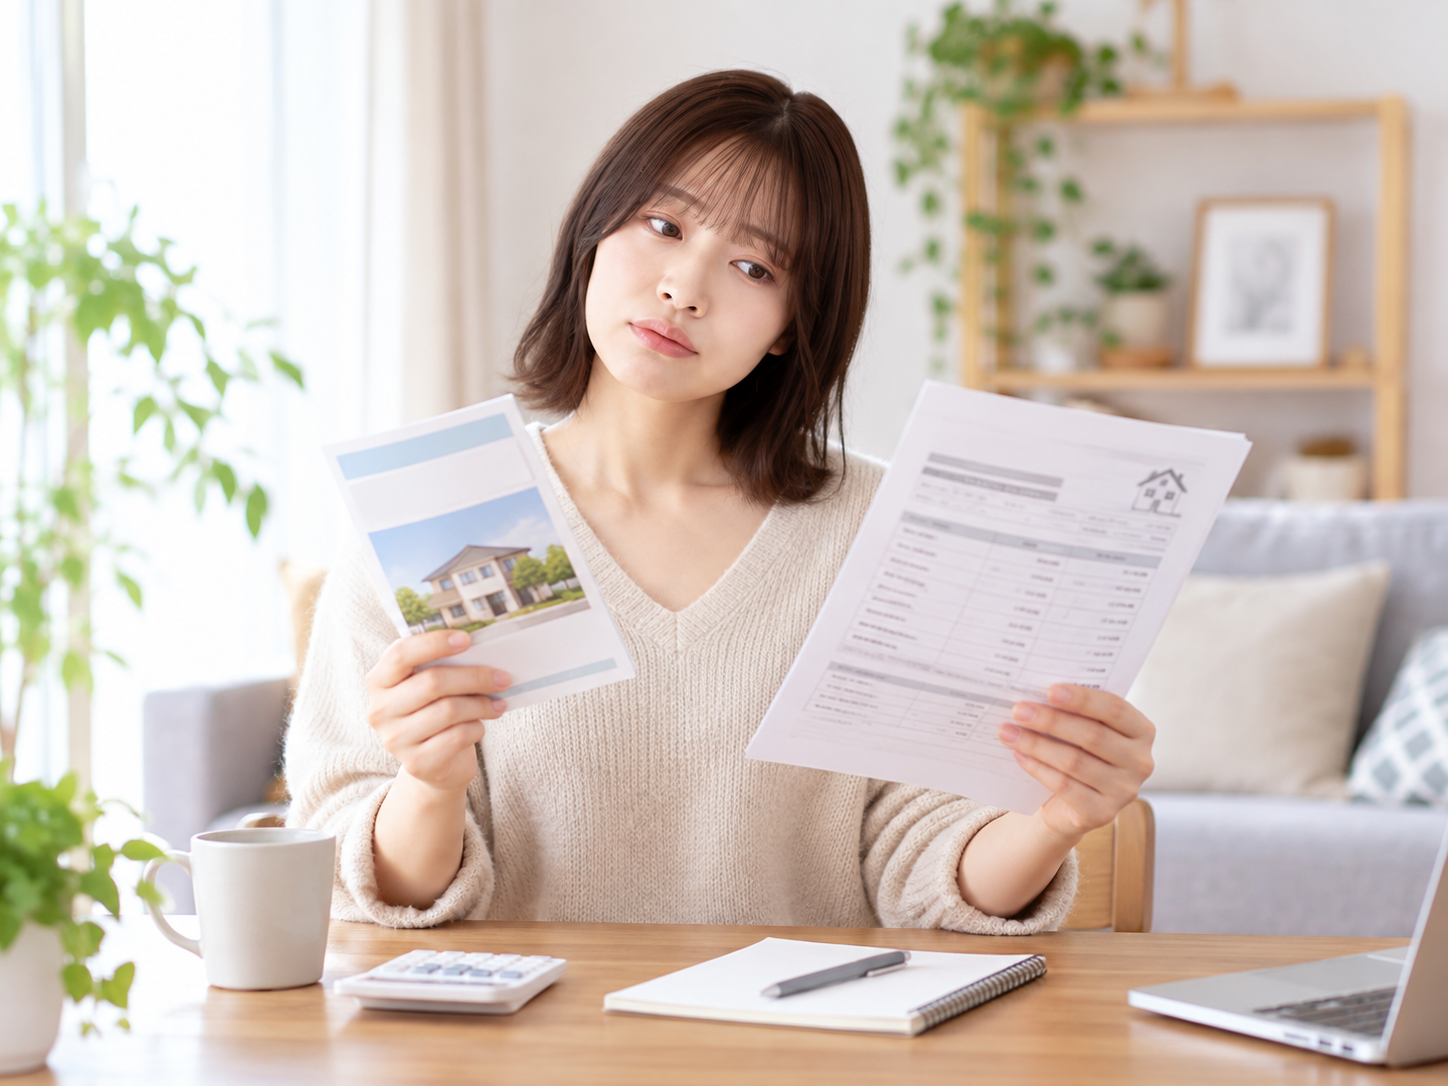
ここでは、三大・五大・七大・八大疾病の関係を整理します。
三大・五大・七大・八大疾病の違い一覧
生命保険文化センターが示す生活習慣病特約の一般的な整理をもとにすると、対象疾病は次のように広がります。
| 疾病 | 三大疾病 | 五大疾病 | 七大疾病 | 八大疾病 |
| がん | ○ | ○ | ○ | ○ |
| 心疾患 | ○ | ○ | ○ | ○ |
| 脳血管疾患 | ○ | ○ | ○ | ○ |
| 高血圧性疾患 | ― | ○ | ○ | ○ |
| 糖尿病 | ― | ○ | ○ | ○ |
| 肝疾患 | ― | ― | ○ | ○ |
| 腎疾患 | ― | ― | ○ | ○ |
| 膵疾患 | ― | ― | ― | ○ |
参考:生命保険文化センター「『生活習慣病(成人病)入院特約』と『がん入院特約』の保障内容は?」
この整理では七大疾病と八大疾病の差は膵疾患です。ただし、五大・七大・八大という呼称や疾病範囲が全商品で統一されているわけではありません。
厚生労働省の「5疾病」と保険の五大疾病は別のもの
厚生労働省が医療計画で用いる「5疾病」は、がん・脳卒中・心筋梗塞等の心血管疾患・糖尿病・精神疾患であり、保険商品の五大疾病とは別の概念です。
そのため、医療計画の「5疾病」に精神疾患が含まれることを理由に、「八大疾病にも精神疾患が含まれる」と判断することはできません。実際の保障対象は各商品の定義で確認しましょう。
八大疾病に加わる膵疾患とは
七大疾病と八大疾病を分ける疾病が、一般的には膵疾患です。代表的な病気の一つに慢性膵炎があります。
慢性膵炎では膵臓の線維化や機能低下が進み、糖尿病を合併するケースもあります。厚生労働省のe-ヘルスネットでは、アルコールの過剰摂取が重要な原因の一つとして挙げられています。
データで見る八大疾病の入院・治療と費用
八大疾病への備えを考える際は、入院日数と自己負担費用の実態に目を向ける必要があります。
脳血管疾患は平均在院日数が長い
厚生労働省「令和5年(2023)患者調査」による主な疾病の平均在院日数は次のとおりです。
| 傷病 | 平均在院日数 |
| 脳血管疾患 | 68.9日 |
| 糖尿病 | 31.8日 |
| 心疾患(高血圧性のものを除く) | 18.3日 |
| がん(悪性新生物) | 14.4日 |
| 全傷病 | 28.4日 |
脳血管疾患は68.9日と全傷病平均の28.4日を大きく上回る一方、がんは14.4日であり、疾病によって入院期間には大きな違いがあります。
入院時の自己負担費用は平均18.7万円
生命保険文化センターの「2025年度 生活保障に関する調査」によると、直近の入院時の自己負担総額は平均18.7万円、1日あたり平均24,300円でした。治療費や食事代、差額ベッド代、交通費などを含み、高額療養費制度を利用した人は利用後の金額で集計されています。
参考:生命保険文化センター「入院費用(自己負担額)はどれくらい?」
さらに、2026年8月からの高額療養費制度〔月額上限85,800円+(総医療費-286,000円)×1%〕を使った場合を試算します。条件は70歳未満・年収500万円・窓口負担3割・総医療費100万円・同一暦月内の14日間入院で、食事代は1食550円×3食(差額ベッド代等は除く)です。
| 項目 | 編集部試算 |
| 総医療費 | 1,000,000円 |
| 高額療養費適用後の医療費自己負担 | 92,940円 |
| 食事代(14日×3食×550円) | 23,100円 |
| 合計 | 116,040円 |
参考:厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」/全国健康保険協会「入院時食事療養費・入院時生活療養費」
この例では約11.6万円ですが、実際の負担は所得・総医療費・月をまたぐかどうかで変わります。実際には、退院後の通院費や薬剤費が生じる場合があるほか、休業等により収入が減少することもあります。高額療養費制度の月額上限だけでなく、療養期間全体の家計への影響を確認しましょう。
高額療養費制度でも対象外となる費用がある
高額療養費制度は、保険診療の自己負担が暦月ごとの上限額を超えた場合に超過分が支給される制度です。2026年8月から見直され、多数回該当(区分ウで44,400円)は維持されたうえ、年間53万円(8月~翌年7月)の上限も設けられています。
一方、次の費用は高額療養費の対象に含まれません。
- 差額ベッド代
- 入院時の食事にかかる標準負担額
- 先進医療の技術料
- 日用品代や交通費など
- 自由診療の費用
高額療養費制度について詳しくは、以下の記事もご覧ください。
高額療養費制度とは?自己負担額や年間上限、申請方法をわかりやすく解説
八大疾病・七大疾病に備える主な3つの方法
八大疾病・七大疾病への経済的な備えには、次の3つがあります。
| 備え方 | 主な役割 | 確認したいポイント |
| 医療保険+生活習慣病特約・特則 | 入院給付の上乗せや支払限度日数の延長 | 対象疾病、1入院・通算限度 |
| 一時金・薬剤治療・収入減少への保障 | 所定の診断・治療・就業不能などへの給付 | 支払条件、回数・間隔 |
| 疾病保障付団信 | 所定の状態で住宅ローン返済を軽減・免除 | 対象疾病、就業不能期間、金利上乗せ |
①医療保険の生活習慣病特約・特則を確認する
医療保険には、生活習慣病による入院時に入院給付金を上乗せする特約や、1入院の支払限度日数を延長するもの、八大生活習慣病による入院を支払日数無制限とする設計もあります。
ただし、入院だけが対象か、手術や通院まで対象かは商品によって異なります。追加保障を検討する前に、現在加入している保険の対象疾病、給付条件、支払限度日数等を確認し、保障の重複や不足がないかを確認しましょう。
②一時金や通院・薬剤治療への保障を確認する
所定の診断や手術などで一時金を受け取れる保障や、薬剤治療、通院、長期間働けない状態に対応する保障もあります。
注意したいのは、三大疾病を対象とする一時金と八大疾病を対象とする入院保障では、対象範囲が一致するとは限らないことです。入院・一時金・薬剤治療・保険料払込免除など、保障ごとに対象疾病と支払理由を分けて確認しましょう。
③住宅ローンの疾病保障付団信を利用する
住宅ローンでは、借入時に疾病保障付きの団信を選択できる商品があります。一般的に、借入後に疾病保障を追加することはできません。
疾病保障付団信では、所定の状態に該当した場合に、住宅ローン残高の全部または一部が弁済されたり、一定期間の返済額相当額が保障されたりする商品があります。
金利上乗せの影響も無視できません。仮に借入額3,500万円・35年・元利均等返済で金利が年1.00%から1.30%に上がり全期間続くと仮定すると、編集部試算では毎月返済額は約5,000円、総返済額は約209万円増えます。疾病数だけでなく、保障を受ける条件と上乗せコストの両方を見ることが大切です。
※借入額3,500万円、返済期間35年、元利均等返済、ボーナス返済なし、全期間にわたり金利が変わらないものとして試算しています。融資手数料、保証料、繰上返済等は考慮していません。実際の返済額は、金融機関、返済方法、金利変動等によって異なります。
八大疾病・七大疾病に保険は必要?判断するポイント
民間保険による備えが全員に必要とは限りません。公的保障・勤務先の制度・貯蓄・既契約で不足する金額があるかを基準に考えます。
会社員など健康保険の被保険者には傷病手当金があり、連続する3日間の待期後、4日目以降に標準報酬月額を基礎とした額の3分の2相当が通算1年6か月支給されます。
こうした公的保障でどこまで生活費を補えるかを確認したうえで、民間保険による追加保障の必要性を考えることが大切です。
備えを検討する余地が大きい人
- 治療費や療養中の生活費をまかなえる貯蓄が少ない
- 長期間仕事を休んだ場合の所得保障が十分ではない
- 家計を主に支えており、収入減の影響が大きい
- 住宅ローンなど毎月の固定支出が大きい
こうした状況に当てはまる場合は、公的保障や既契約の保険でどこまで補えるかを確認したうえで、不足する部分への備えを検討するとよいでしょう。
追加保障の必要性が相対的に低い人
- 医療費と一定期間の生活費を十分にまかなえる預貯金がある
- 既契約の医療保険や特約で必要な疾病保障を確保している
- 勤務先の休職制度や所得補償が充実している
- 住宅ローン残高や残期間が少なく、団信の上乗せコストに見合う保障効果が小さい
保険に加入すること自体を目的にせず、まず「病気になったときにいくら不足するのか」を整理することが大切です。
例えば、
- 医療費の自己負担額
- 高額療養費制度の対象外となる費用
- 療養中の生活費
- 収入減少分
などを確認し、預貯金や公的保障で対応できない部分があるかを考えてみましょう。不足する部分がある場合は、民間保険による備えを検討する方法があります。
八大疾病・七大疾病に関するよくある質問
七大疾病と八大疾病の違いは何ですか?
一般的な保険商品の整理では、膵疾患を含むかどうかが違いです。七大疾病は三大疾病に高血圧性疾患・糖尿病・肝疾患・腎疾患を加え、八大疾病ではさらに膵疾患を加えます。
ただし、対象疾病の細かな定義は商品ごとに確認が必要です。
三大疾病保障と八大疾病保障はどちらを選べばよいですか?
疾病数が多い八大疾病保障が必ず適しているとは限りません。追加される5疾病の給付条件が厳しい商品や、保険料・住宅ローン金利が上がる商品もあります。
増える保障内容とコストを比較し、貯蓄や既契約で不足する部分を基準に考えましょう。
八大疾病のいずれかで治療中でも保険に加入できますか?
加入の可否は病名だけでは判断できません。保険会社は治療状況や既往歴、服薬状況などの告知内容をもとに引受判断を行い、基準も商品によって異なります。
治療中であることを正確に告知したうえで確認しましょう。
八大疾病にうつ病や認知症は含まれますか?
一般的な八大疾病には、うつ病や認知症は含まれません。八大疾病は、がん・心疾患・脳血管疾患・高血圧性疾患・糖尿病・肝疾患・腎疾患・膵疾患を指すのが一般的です。
一方、厚生労働省が医療計画で定める「5疾病」には精神疾患が含まれており、保険商品で使われる八大疾病とは分類が異なります。なお、実際の保障対象は商品によって異なるため、約款や契約概要を確認しましょう。
まとめ
八大疾病とは、一般的にがん・心疾患・脳血管疾患に、高血圧性疾患・糖尿病・肝疾患・腎疾患・膵疾患を加えた8つの疾病を指し、七大疾病との主な違いは膵疾患を含むかどうかです。
ただし対象疾病や給付条件は商品によって異なります。公的保障や貯蓄、既契約を確認し、不足分を補う形で備えを考えましょう。