「共済と保険は何が違うの?」「共済だけで十分なの?」と迷っている人は多いのではないでしょうか。
共済と民間保険は、どちらも病気・けが・死亡などに備える仕組みですが、運営主体、加入条件、保障の設計方法、破綻時の保護制度などが異なります。共済にはシンプルな保障の商品があり、民間保険には保障額や期間を細かく設計できる商品があります。ただし共済にも終身保障などがあり、必要な保障を満たすかは商品ごとに比べることが大切です。
また、共済にも終身保障を選べる商品があり、保障内容や掛金は団体によって異なります。
そこで本記事では、共済と保険の違いや4大共済の特徴、メリット・デメリット、どちらが向いているかの判断基準を比較表とともに解説します。
この記事の内容をまとめると
- 共済は協同組合など、保険は保険会社が運営し、根拠法や加入条件が異なる。ただし、保険法は一定の共済契約にも適用される
- 共済には一律掛金の商品や割戻金がある一方、年齢によって保障が減る商品もある。JA共済などでは終身保障も選べる
- 民間保険は保障額・期間・特約などの選択肢が幅広いが、契約年齢や保障内容によって保険料が変わる
- 共済だけで十分かは、扶養家族・必要保障額・貯蓄・終身保障の必要性で判断する。共済と保険の併用も選択肢になる
本記事は、共済および民間保険に関する一般的な情報を提供するもので、特定の共済・保険商品の加入、解約または乗換えを推奨するものではありません。掲載内容は2026年11月時点の情報に基づいており、制度や商品内容は今後変更される場合があります。加入条件、掛金・保険料、保障・補償内容、支払条件、割戻金・契約者配当、更新条件、破綻時の取扱い等は団体・商品・契約内容によって異なります。検討に当たっては、各団体・保険会社の契約概要、注意喚起情報、ご契約のしおり・約款、事業規約等をご確認ください。
この記事の内容
共済と保険の違いを6項目で比較
共済と民間保険の主な違いは、次のとおりです。
| 比較項目 | 共済 | 民間保険 |
| 運営主体 | 協同組合など | 保険会社(株式会社・相互会社) |
| 根拠法・監督官庁 | 生協法・農協法など/厚生労働省・農林水産省・都道府県など | 保険業法/金融庁 |
| 加入対象 | 組合員が中心。員外利用などの例外あり | 原則として加入・引受条件を満たす人 |
| 掛金・保険料 | 一律の商品も、年齢・性別などで異なる商品もある | 年齢・性別・保障内容などに応じて設定 |
| 保障額・保障期間 | 定期型・終身型があり商品によって異なる | 大型の死亡保障や終身保障も選べる |
| 破綻時の保護 | 保険契約者保護機構の対象外 | 保険会社の対象契約は一定の範囲で保護される |
※少額短期保険業者などは保険契約者保護機構の対象外です。
参考:法務省「保険法の概要について」/金融庁「少額短期保険業制度について」
運営主体と加入対象の違い
共済は、組合員が掛金を出し合い、互いに助け合う仕組みです。消費生活協同組合や農業協同組合などが運営しています。
一方、民間保険は保険会社が提供し、株式会社と相互会社があります。相互会社は保険契約者が原則として社員となる組織形態であり、共済は非営利、保険はすべて営利企業という単純な区分はできません。
共済への加入は組合員になることが基本ですが、JA共済では農業者以外も准組合員になれ、一定の範囲で員外利用も認められています。
根拠法の違い:共済にも保険法が適用される
保険会社は保険業法、都道府県民共済などは消費生活協同組合法、JA共済は農業協同組合法などに基づいて運営されています。
ただし、2010年4月施行の保険法は、保険契約と同等の内容を持つ共済契約も適用対象としています。告知義務や共済金の支払時期などに共通ルールがあります。
「共済は保険ではない」と言われるのは、主に事業を規制する法律が異なるためです。
用語と破綻時のセーフティネットの違い
共済では保険料を「掛金」、保険金を「共済金」、剰余金の還元を「割戻金」と呼びます。民間保険にも契約者配当のある商品があります。
保険会社の対象契約は、破綻時に保険契約者保護機構による一定の保護を受けられます。ただし、保険金の全額が保証されるわけではなく、生命保険では原則として責任準備金等の90%までが補償対象です。
一方、共済は同機構の対象外ですが、各根拠法に基づく財務規制や監督制度があります。
税制面では共済と保険に大きな違いはない
一定の要件を満たす共済の掛金も、保険と同様に生命保険料控除の対象です。控除は「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3区分に分かれます。
2026年分・2027年分の所得税では、23歳未満の扶養親族がいる人について、新契約に基づく一般生命保険料控除の上限が最高6万円となります。介護医療保険料控除と新契約の個人年金保険料控除は各4万円、3区分の合計上限は12万円のままです。
生命保険料控除についてさらに詳しく知りたい方は、ぜひ以下の記事もご覧ください。
「生命保険料控除はいくら戻る?シミュレーション例や年末調整・確定申告の方法を解説」
参考:国税庁「保険と税」
主な共済団体を比較:加入条件と保障内容の特徴
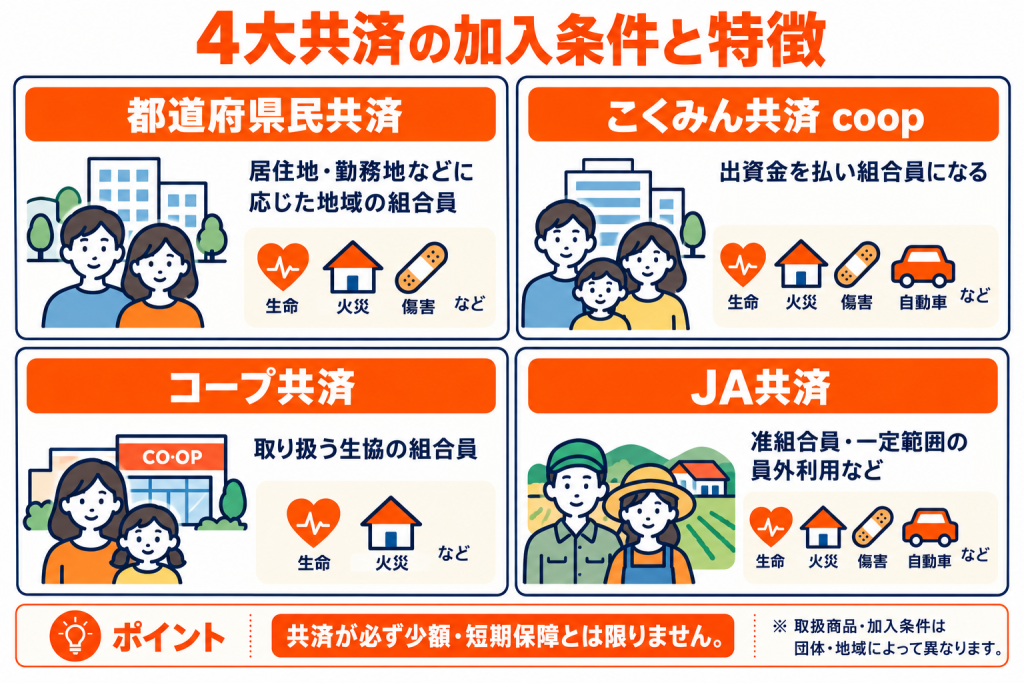
ここでは、個人向け保障で広く知られている代表的な4団体を取り上げます。
| 共済 | 根拠法・主な監督行政庁 | 加入条件 | 主な取扱共済 |
| 都道府県民共済 | 生協法/厚生労働省・都道府県など | 居住地・勤務地などに応じた地域の組合員 | 生命・火災・傷害など |
| こくみん共済 coop | 生協法/厚生労働省など | 出資金を払い組合員になる | 生命・火災・傷害・自動車など |
| コープ共済 | 生協法/厚生労働省など | 取り扱う生協の組合員 | 生命・火災など |
| JA共済 | 農協法/農林水産省・都道府県など | 准組合員または一定範囲で員外利用 | 生命・火災・傷害・自動車など |
※取扱商品は団体・地域によって異なります。コープ共済で取り扱う火災共済などには、こくみん共済 coopの共済事業規約に基づく商品もあります。
参考:厚生労働省「消費生活協同組合(生協)」/農林水産省「農協、農事組合法人についてよくある質問」/日本共済協会「共済の種類」
都道府県民共済は一律掛金のパッケージ型が中心です。一方で、共済にも、終身保障や比較的大きな死亡保障を選べる商品があります。ただし、加入できる年齢や保障額、保障期間は団体・商品によって異なるため、個別に確認しましょう。
共済のメリット・注意点
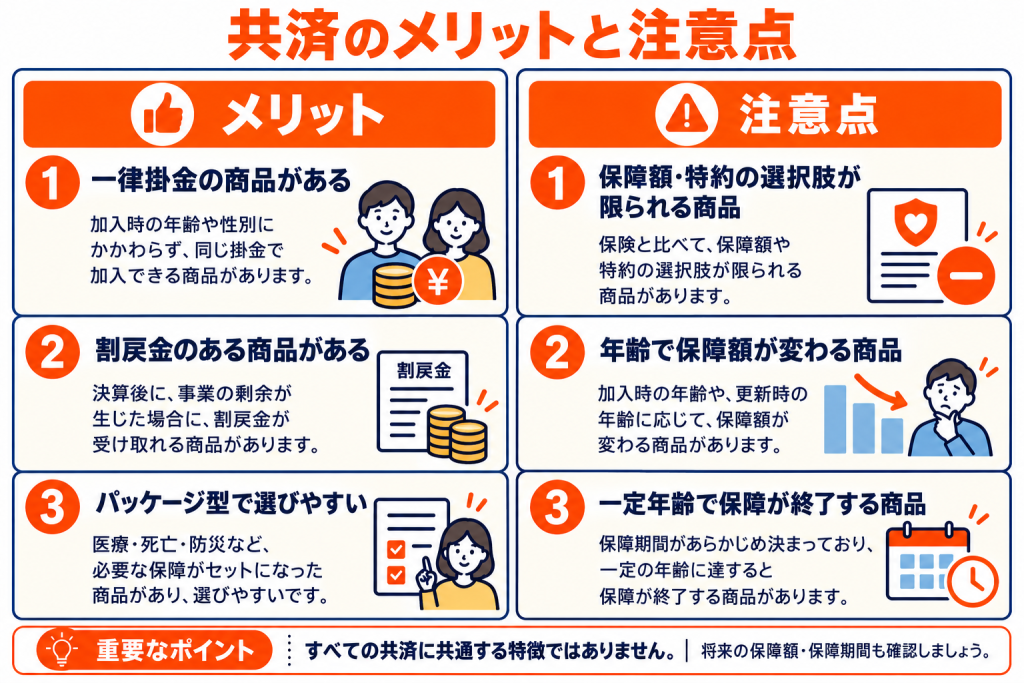
共済のメリット:掛金が手頃で選びやすい
共済の主なメリットは、次の3つです。
- 年齢・性別によらず一律掛金の商品がある
- 決算の剰余金に応じて割戻金を受け取れる商品がある
- 保障がパッケージ化され、比較・検討しやすい商品がある
生命保険文化センターの2024年度調査でも、加入先によって年間払込保険料に違いが見られます。
前提: 2人以上世帯、生命保険(個人年金保険を含む)加入世帯の平均年間払込保険料。
| 加入先 | 世帯年間払込保険料 |
| 全生保(全体) | 35.3万円 |
| 民間生命保険会社 | 35.4万円 |
| JA | 19.9万円 |
| 簡保 | 19.6万円 |
| 県民共済・生協等 | 8.4万円 |
参考:生命保険文化センター「2024年度 生命保険に関する全国実態調査(速報版)」
県民共済・生協等の払込額は民間生命保険会社の約4分の1ですが、契約件数や保障額などが異なるため、同一保障の価格差を示すものではありません。
また、全国生協連の2025年度決算では、掛金収入6,508億円に対し、1,932億円(29.7%)が割戻引当金に計上されました。ただし、団体全体の決算上の割合であり、各契約の割戻率とは異なります。
共済の注意点:保障額や期間に制限がある商品も
共済には、次のような注意点があります。
- パッケージ型では保障額や特約の選択肢が限られる
- 年齢に応じて保障額が減る商品がある
- 一定の年齢で保障が終了する商品がある
例えば、掛金が変わらなくても、年齢に応じて入院や死亡時の保障額が減る商品があります。
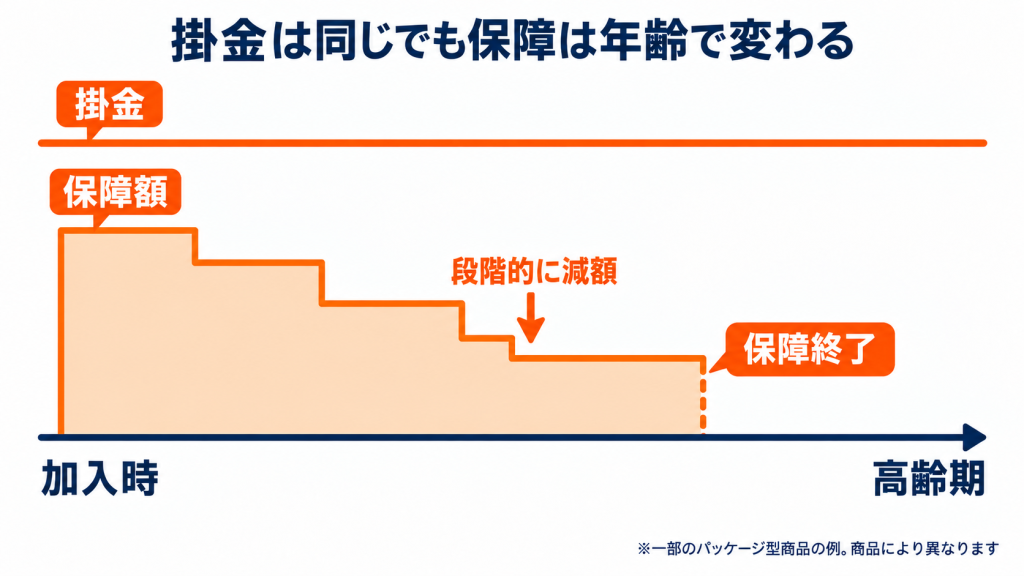
そのため、加入時の保障だけでなく、将来の保障額や保障期間も確認することが大切です。
ただし、共済には終身保障を選べる商品もあり、こうした制限はすべての共済に共通するものではありません。保障内容や期間は団体・商品によって異なるため、個別に確認しましょう。
参考:日本共済協会「共済と保険はどこが違うの?」/日本共済協会「共済用語集」
保険のメリット・注意点
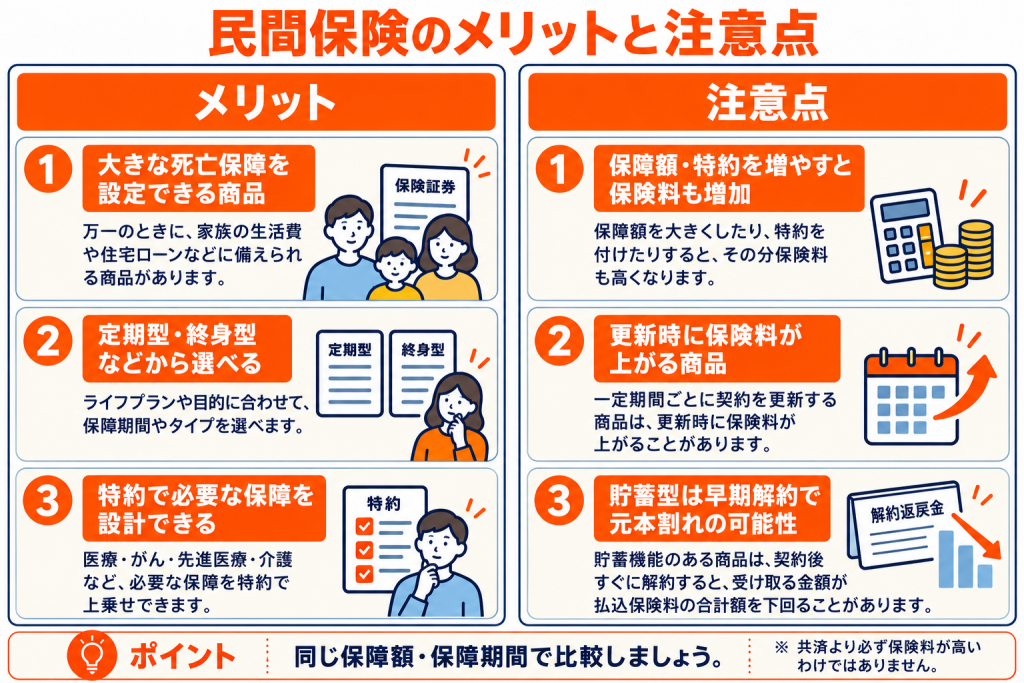
保険のメリット:必要な保障を設計しやすい
民間保険の主なメリットは、次の3つです。
- 数千万円単位の死亡保障を設定できる商品がある
- 定期型・終身型・貯蓄型などから選べる
- 特約を組み合わせ、必要な保障を設計できる
例えば、子どもの教育費などに備えて大きな死亡保障が必要な場合、保障額や期間を比較しながら選べます。
終身保障や貯蓄型は共済にもありますが、民間保険は商品や保障設計の選択肢が幅広い点が特徴です。
保険の注意点:保険料や更新条件に注意
民間保険には、次のような注意点があります。
- 保障額や特約を増やすと保険料が高くなる
- 更新型では更新時に保険料が上がることがある
- 貯蓄型は早期解約で元本割れすることがある
保険料は契約年齢や保障内容などによって異なり、共済より必ず高いわけではありません。同じ保障額・期間で比較することが大切です。
また、貯蓄型では解約返戻金や払込期間も確認しましょう。詳しくは以下の記事をご覧ください。
「貯蓄型保険のデメリットとは?やめとけ・無駄と言われる理由と判断基準」
共済だけで十分?共済と保険の選び方・判断基準
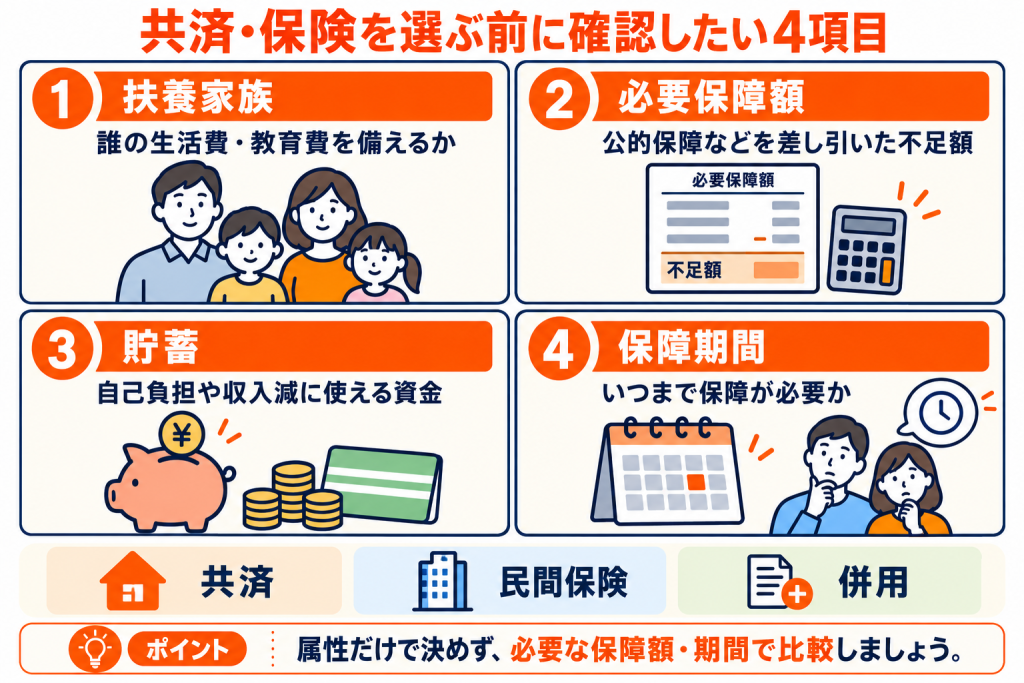
共済と保険のどちらが適しているかは、必要な保障額や期間、貯蓄の状況によって異なります。ここでは、共済の保障が必要額・必要期間を満たすか、公的保障・貯蓄・加入済み保障を踏まえて確認します。
共済の商品が選択肢となり得るケース
- 独身、または子どもが独立しており、大きな死亡保障が不要な場合
- 貯蓄があり、医療費の自己負担を一定程度まかなえる場合
- すでに必要な死亡保障があり、医療保障などを補いたい場合
扶養家族がいない人なら、大きな死亡保障よりも医療費への備えを重視する考え方があります。
ただし、高額療養費制度を利用しても、差額ベッド代や食事代、収入減少などは別に備える必要があります。
民間保険の商品も含めて比較したいケース
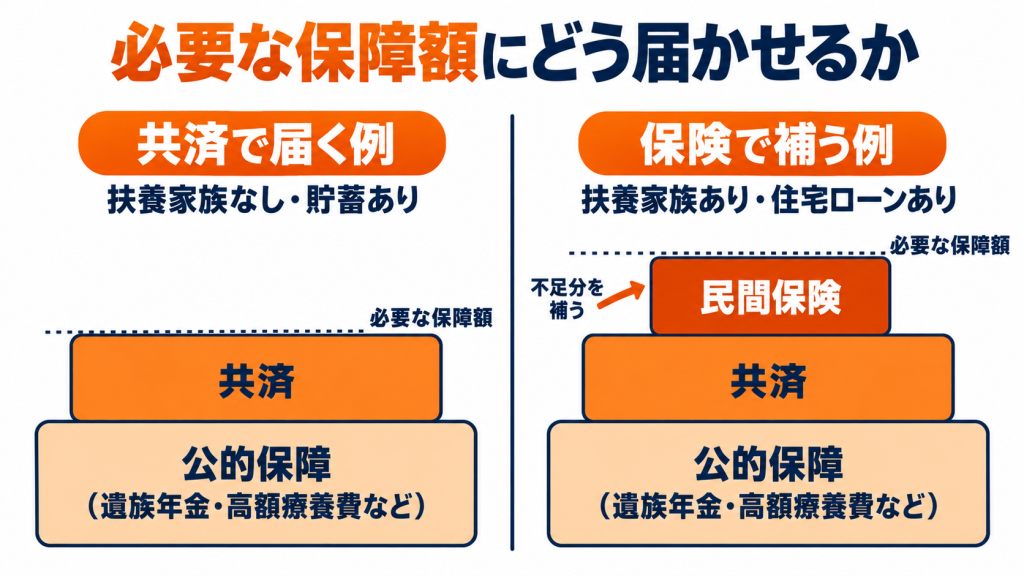
- 扶養家族がおり、大きな死亡保障を必要とする人
- 一生涯の医療保障や特約を細かく比較したい人
- がんや就業不能などのリスクに手厚く備えたい人
死亡保障の必要額は、今後の生活費・教育費などから、遺族年金・収入見込み・貯蓄を差し引いて算出します。その不足額を共済でまかなえるか確認し、足りなければ民間保険で補う方法があります。
ただし、いずれが適しているかは、独身・既婚といった属性だけでは決まりません。公的保障、扶養家族、収入、預貯金、既契約、必要な保障額・期間を確認し、共済と民間保険の商品を同じ条件で比較しましょう。
参考:生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」
編集部試算:共済の入院共済金で入院費はどこまでまかなえる?
共済だけで医療費に対応できるかイメージするため、入院給付の一例を試算します。2026年8月改正後の高額療養費制度を踏まえ、共済の入院保障を試算しました。
試算条件: 50歳、健康保険に加入し、所得区分ウ(年収の目安は約370万~770万円)のケース。同一月に14日間入院し、保険診療の総医療費を100万円とします。多数回該当・世帯合算等は適用せず、食事代・差額ベッド代などは含みません。
※所得区分は年収だけで決まるものではなく、健康保険の標準報酬月額や国民健康保険の所得区分などで判定されます。
| 項目 | 金額 |
| 高額療養費適用後の自己負担上限 | 92,940円 |
| 入院給付が日額5,000円の場合(5,000円×14日) | 70,000円 |
| 入院給付が日額10,000円の場合(10,000円×14日) | 140,000円 |
参考:厚生労働省「高額療養費制度」/厚生労働省「高額療養費制度の概要」
自己負担上限は「85,800円+(100万円-286,000円)×1%=92,940円」です。
仮に入院給付が日額5,000円なら14日分は7万円(自己負担上限の約75%)、日額10,000円なら14万円です。これは特定商品の支払額を示すものではありません。実際の給付条件・年齢別の保障額は加入先の資料で確認してください。
ただし、食事代や差額ベッド代、休業による収入減は含まれません。また、年齢に応じてコースや保障額が変わる共済があります。加入中の保障が何歳でどう変わるか確認しましょう。
なお、2026年8月から所得区分ウには年間上限53万円が導入され、2027年8月には所得区分の細分化も予定されています。
共済と保険を併用するという選択肢
共済で基本的な入院保障を確保し、死亡保障の不足分や終身保障を民間保険で補う方法もあります。
ただし、併用すると掛金・保険料の負担が増えるため、保障の重複を確認しましょう。
定額給付型では、双方の支払条件を満たせばそれぞれから給付を受けられますが、実費補償型では支払額が調整されることがあります。
また、保険から共済に切り替える場合は、新しい保障の開始を確認する前に既契約を解約しないことが大切です。
火災・自動車の共済と保険にも違いはある?
火災共済と火災保険の違い
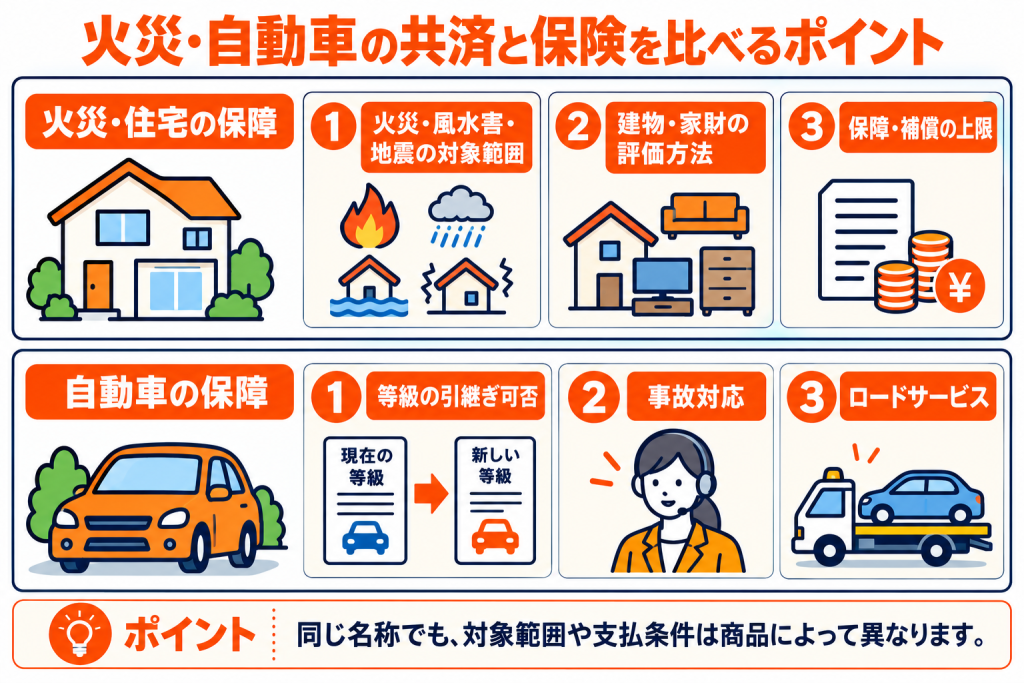
火災共済と火災保険は、どちらも住宅・家財の損害に備えますが、保障・補償範囲や建物の評価方法が異なります。
共済には坪数から加入限度額を決める商品がある一方、JA共済のように再取得価額を基準にする商品もあります。
また、地震による損害の支払条件も商品ごとに異なるため、火災・風水害・地震の対象範囲と保障額を確認しましょう。
参考:日本損害保険協会「火災保険」/JA共済「再取得価額」/兵庫県民共済「住宅の保障額と掛金(新型火災共済)」
自動車共済と自動車保険の違い
自動車共済と自動車保険は、いずれも対人・対物賠償や車両損害などに備えます。
JA共済などでは、所定の条件を満たせば損害保険会社から無事故割引等級を引き継げますが、すべての共済団体で可能とは限りません。
乗り換え時は、等級の引継ぎ可否、事故対応、ロードサービスを確認しましょう。
共済と保険の違いに関するよくある質問
共済は60歳・65歳を過ぎるとどうなりますか?
共済は、60歳・65歳になっただけで一律に保障が終了するわけではありません。年齢に応じて保障額や掛金が変わる商品、一定の年齢で保障が終了する商品、終身保障の商品などがあります。加入中の共済について、年齢による保障内容の変化や保障期間、更新条件を確認しましょう。
参考:日本共済協会「共済と保険はどこが違うの?」/日本共済協会「共済用語集」
共済と保険の両方に加入したら給付金は両方からもらえますか?
入院日額や死亡保障などの定額給付型では、両方の支払条件を満たせば、それぞれから給付を受けられます。ただし、実費補償型では支払額が調整される場合があります。
共済が破綻したら掛金や保障はどうなりますか?
共済は保険契約者保護機構の対象外です。ただし、各根拠法に基づく財務規制や監督制度はあります。破綻時の契約の扱いは団体や状況によって異なるため、加入先の財務状況などを確認することが大切です。
引っ越したら県民共済はやめなければなりませんか?
必ずしも解約する必要はありません。ただし、居住地や勤務地などの加入条件により手続きが異なります。埼玉県民共済など取扱商品が異なる地域もあるため、加入先に継続・変更手続きを確認しましょう。
公務員の「共済」と県民共済は同じものですか?
別の仕組みです。公務員の共済組合は公的な医療保険給付などを担う制度で、県民共済は任意加入の保障商品です。なお、公務員の年金は2015年10月に厚生年金へ一元化されています。
まとめ:共済と保険は必要な保障額・期間で比較しよう
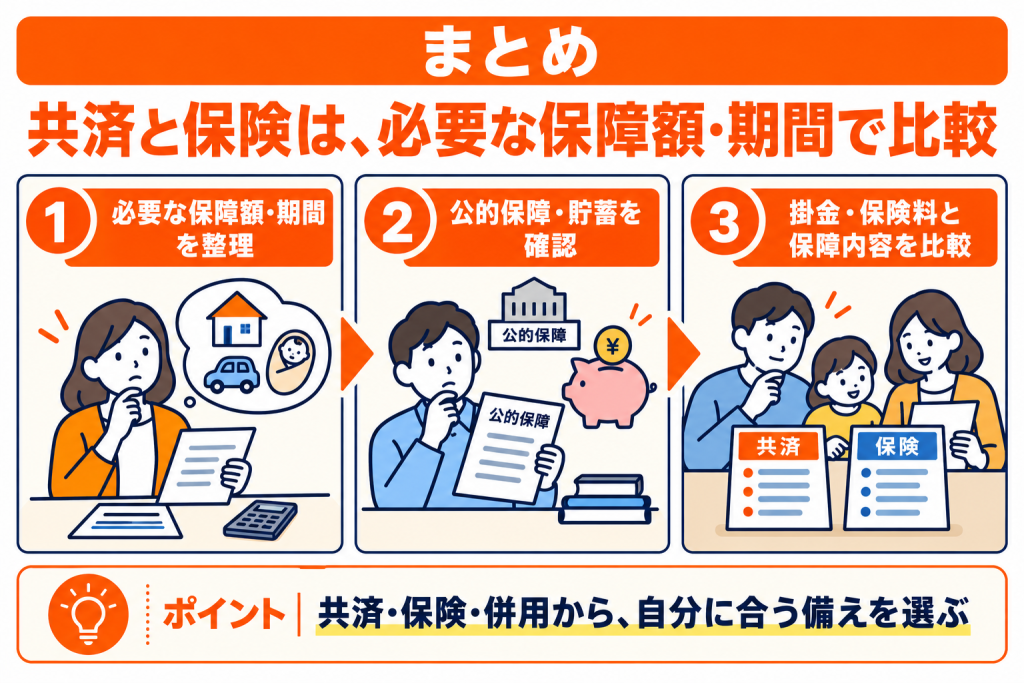
共済と保険は、運営主体や根拠法、加入条件、破綻時の保護制度などが異なります。
共済には一律掛金で選びやすい商品があり、民間保険には保障額や特約を細かく設計できる商品が幅広くそろっています。ただし、共済にも終身保障や大型の死亡保障があり、どちらが優れているとは限りません。
必要保障額と保障期間を明確にし、公的保障や貯蓄を踏まえて、掛金・保険料と保障内容を比較することが大切です。