「妊娠が分かってからでも保険に入れる?」「帝王切開になったら給付金は出る?」と気になっている人もいるでしょう。
妊娠中でも申し込める保険はあります。ただし、「加入できるか」と「今回の妊娠・出産が保障されるか」は別の問題です。
申込可能な妊娠週数や告知内容、今回の妊娠に対する保障は商品によって異なります。
そこで本記事では、妊娠中に加入を検討できる保険の種類や選び方、特定部位不担保などの注意点、妊娠・出産で利用できる公的制度について解説します。
この記事の内容をまとめると
- 妊娠中でも申し込める保険はありますが、申込条件や今回の妊娠・出産の保障範囲は商品によって異なります
- 妊娠中の加入では、異常妊娠・異常分娩などが保障対象外となる条件が付くことがあります
- 正常分娩は現時点では公的医療保険の対象外ですが、帝王切開などの保険診療には高額療養費制度が利用できます
- 2026年成立の改正法では、正常分娩の標準的な費用に自己負担が生じないよう給付体系を見直すことが決まりました
本記事は2026年11月時点の制度・公表資料をもとに作成しています。保険商品の申込条件、告知内容、特別条件、保障内容、給付金の支払可否は商品・契約内容によって異なるため、各保険会社の最新の約款・契約概要・注意喚起情報などをご確認ください。
この記事の内容
妊娠中の保険加入はおすすめ?目的別に判断しよう
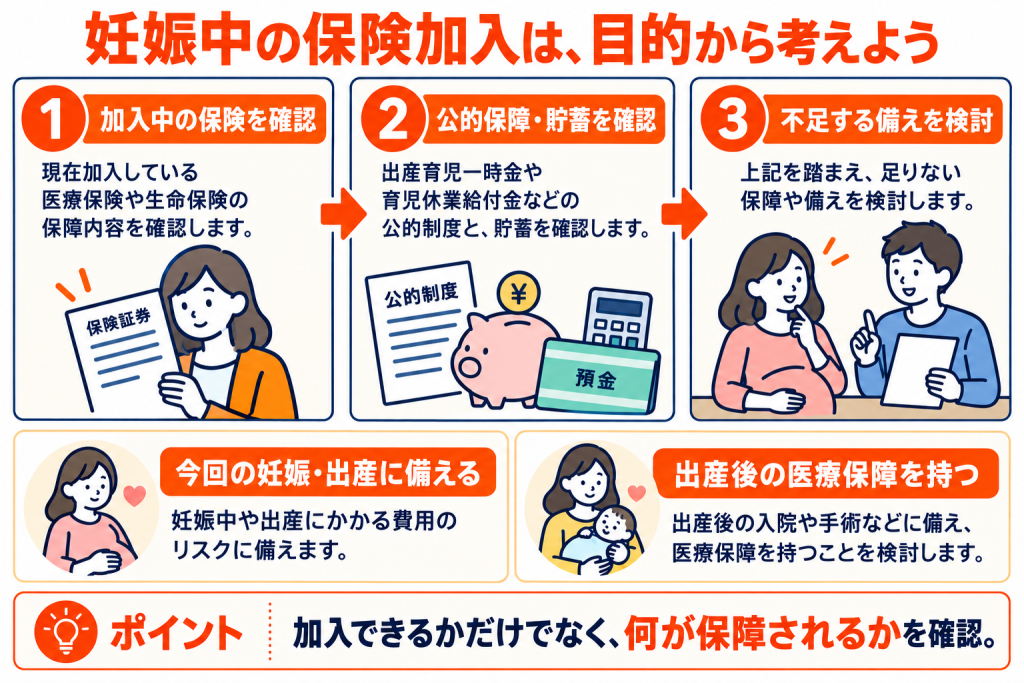
妊娠中だからといって、すべての人に新たな保険加入が必要とは限りません。
まず、現在加入している保険や公的保障、貯蓄でどこまで備えられるかを確認しましょう。そのうえで、何に備えたいのかによって検討する保険が変わります。
| 目的 | 確認したいポイント |
| 今回の妊娠・出産に備えたい | 今回の妊娠に伴う帝王切開や入院が保障対象かを最優先で確認 |
| 出産後も長く医療保障を持ちたい | 一般的な医療保険を含め、保障期間・保障内容・保険料を比較 |
| すでに健診で異常を指摘されている | 告知内容と引受可否、特別条件を商品ごとに確認 |
参考:生命保険文化センター「健康上問題があると、生命保険は契約できないの?」
妊娠前から加入している医療保険では、帝王切開や切迫早産などによる入院・手術が、契約上の支払要件を満たせば給付対象となります。
一方、妊娠が分かってから申し込む場合は、加入できても今回の妊娠に伴う異常妊娠・異常分娩などが保障対象外となる条件が付くことがあります。
そのため、妊娠中に保険を検討するときは、「加入できるか」だけでなく「今回の妊娠で何が保障されるか」まで確認することが重要です。
妊娠・出産にかかる費用と公的医療保険
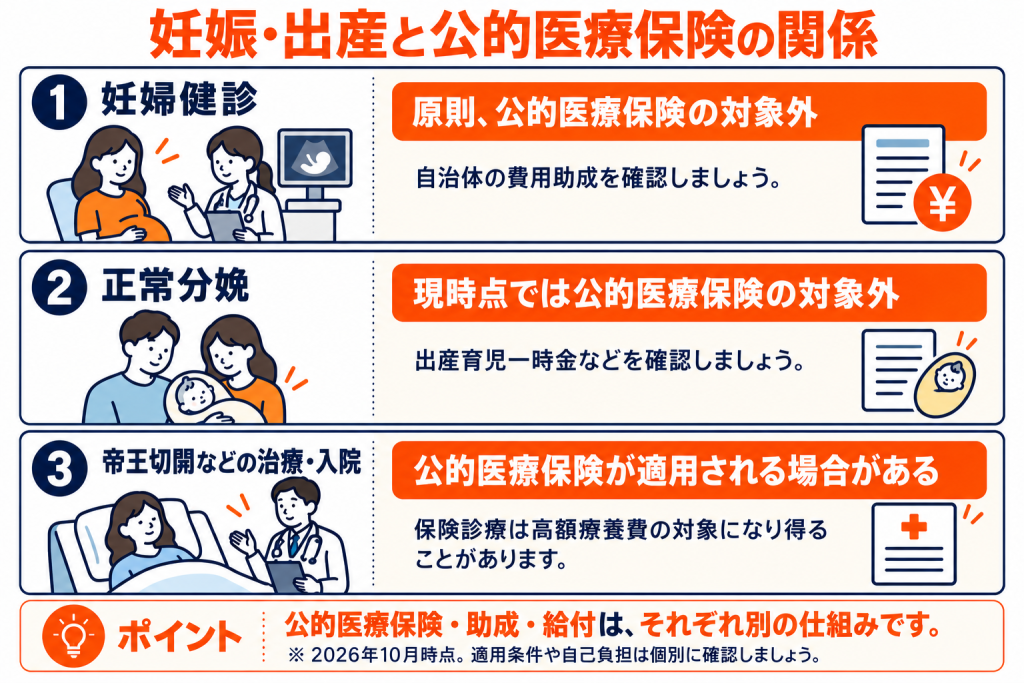
妊婦健診は14回程度、出産費用は全国平均52.0万円
国が示す妊婦健診の「望ましい基準」では、妊娠期間中に14回程度の健診を行うこととされています。
妊婦健診は原則として公的医療保険の対象外ですが、市区町村が受診票などで費用を助成しています。
厚生労働省の資料によると、2025年4月時点の妊婦1人当たりの公費負担額は全国平均11.4万円です。また、国が示す回数・検査項目の範囲では、自己負担額が0円の医療機関が3割超ある一方、3万円以上となる医療機関も約1割あります。
正常分娩の平均出産費用も上昇しています。
| 年度 | 平均出産費用 |
| 2022年度 | 48.2万円 |
| 2023年度 | 50.7万円 |
| 2024年度 | 52.0万円 |
参考:厚生労働省「健康保険法等の一部を改正する法律(令和8年法律第31号)の成立について」
※全施設平均。室料差額や産科医療補償制度掛金などを除く
2024年度は52.0万円となり、出産育児一時金の原則50万円を上回っています。
ただし、52.0万円は全国平均であり、個々の出産費用や一時金との差額を示すものではありません。費用は医療機関や地域、選択するサービスなどによって異なります。直接支払制度を利用すると一時金が医療機関等へ支払われ、費用が支給額を上回る場合は差額を窓口で支払います。
帝王切開などは公的医療保険の対象
正常分娩は公的医療保険の対象外ですが、帝王切開や切迫早産、妊娠悪阻などの治療・入院には公的医療保険が適用されることがあります。 医療費が高額になった場合は、高額療養費制度も利用できます。
民間の医療保険でも、契約上の支払要件を満たせば給付対象となりますが、妊娠中に加入した場合は特別条件が付くこともあるため、契約内容を確認しましょう。
帝王切開の費用や自己負担については、「帝王切開の保険適用範囲と自己負担額を解説|民間保険の仕組みも紹介」で詳しく解説しています。
妊娠中でも入れる保険はある?妊娠週数と告知のポイント
妊娠中でも申し込める保険はあります。ただし、「妊娠○週までなら一般的に加入できる」と一律にはいえません。
申込可能な妊娠週数や引受条件は、保険会社・商品・告知内容によって異なるためです。
妊娠週数だけでなく保障内容を確認する
妊娠中でも申し込める医療保険はありますが、申込条件や保障範囲は商品によって異なります。
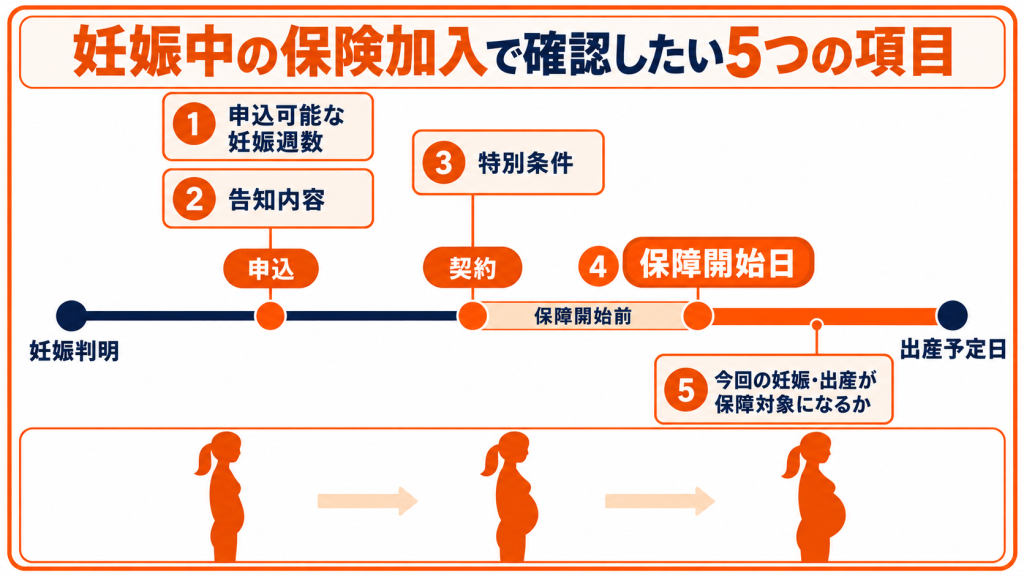
確認したいのは、申込可能な妊娠週数、告知内容、特別条件、保障開始日、今回の妊娠・出産が保障対象になるかです。
健康状態や傷病歴によっては、保険料の割増や保険金の削減、特定部位不担保などの条件が付くことがあります。告知では、保険会社から質問された内容に事実どおり回答しましょう。
参考:生命保険文化センター「健康上問題があると、生命保険は契約できないの?」
妊娠中に検討できる主な保険
| 保険の種類 | 妊娠中の申込 | 今回の妊娠の保障 |
| 医療保険 | 商品・告知内容による | 条件付きで対象外となる商品あり |
| 女性向け医療保険・女性疾病特約 | 商品による | 商品・特約による |
| 妊婦向け少額短期保険 | 商品ごとに条件あり | 今回の妊娠を保障する商品あり |
| 共済 | 商品・健康状態による | 商品・コースによる |
| 引受基準緩和型医療保険 | 商品・告知内容による | 特別条件による |
参考:生命保険文化センター「健康上問題があると、生命保険は契約できないの?」
※妊娠中に申込みを受け付けている保険や共済もありますが、申込可能な妊娠週数、告知内容、保障開始日、待ち期間、今回の妊娠に関する免責条件は商品ごとに異なります。
※実際の申込条件や保障範囲は、各商品の約款・告知書・重要事項説明書などで確認してください。
妊娠中の加入で注意したい特定部位不担保
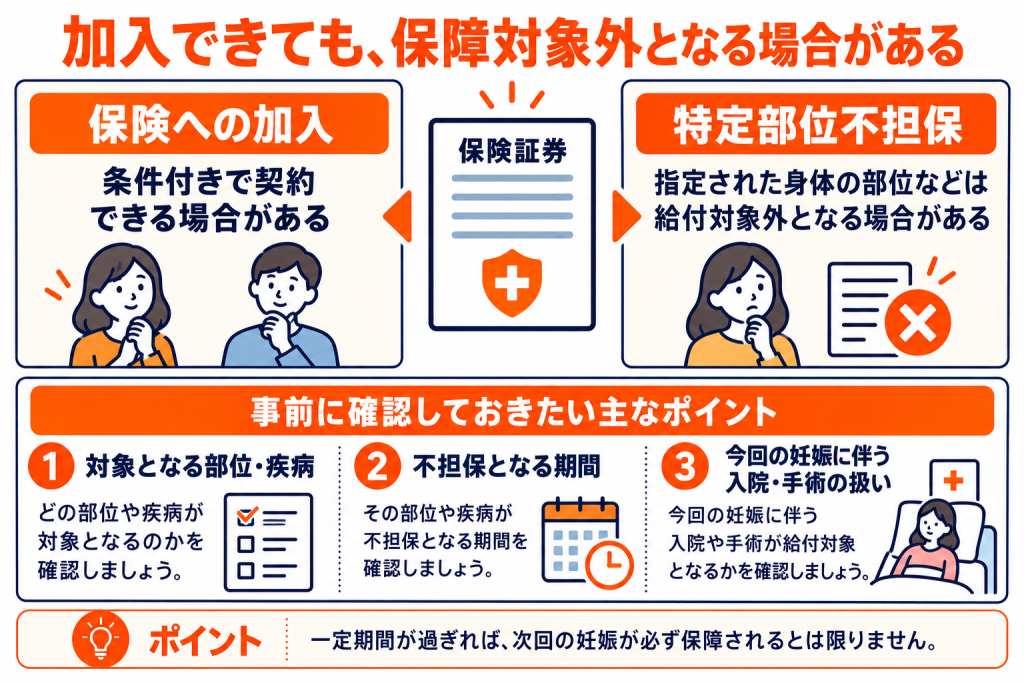
特定部位不担保とは、保険会社が指定する身体の部位や疾病について、一定期間または契約で定める期間、入院給付金や手術給付金等の支払対象外とする特別条件です。
生命保険文化センターでも、健康状態などによって特定部位不担保の条件付きで契約できるケースがあると説明しています。
妊娠中に加入する場合は、今回の妊娠に伴う入院や手術などが保障対象外となる条件が付くことがあります。
また、不担保となる部位や疾病、期間は契約によって異なります。一定期間が過ぎれば必ず次回の妊娠が保障されるとは限らないため、契約時に提示される特別条件や約款を確認しましょう。
今回の妊娠を保障する商品についても、申込期限だけでなく、保障開始日や帝王切開・切迫早産などの支払条件まで確認することが大切です。
参考:生命保険文化センター「健康上問題があると、生命保険は契約できないの?」
妊娠中に加入する保険のおすすめの選び方
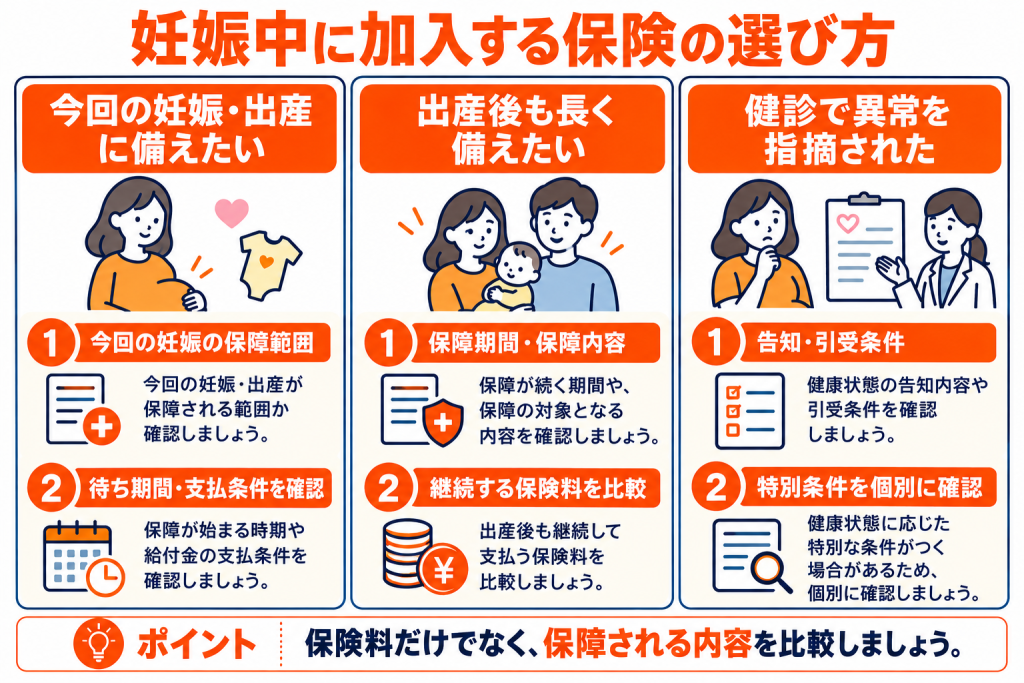
妊娠中の保険選びでは、「どの商品がおすすめか」ではなく、何に備えたいかから考えると選びやすくなります。
今回の妊娠・出産に備えたい
今回の妊娠に伴う帝王切開や入院への保障を重視する場合は、まず現在の妊娠が保障対象になるかを確認しましょう。
妊婦向けの少額短期保険や共済なども選択肢になりますが、商品によって申込条件や保障開始日、支払限度額は異なります。
たとえば、妊娠週数に関係なく申し込めるものの、保障開始まで一定の待ち期間を設けている妊婦向け少額短期保険もあります。
保険料だけでなく、帝王切開・切迫早産などの給付条件を確認したうえで比較しましょう。
出産後も長く医療保障を持ちたい
出産後の病気やケガまで長期間備えたい場合は、一般的な医療保険も候補になります。
ただし、妊娠中に加入すると今回の妊娠に関する保障が制限されることがあるため、契約時の特別条件を確認してください。
女性疾病特約についても、「女性向けだから妊娠・出産が必ず手厚く保障される」とは限りません。
すでに健診で異常を指摘されている
健診で異常を指摘された後は、告知内容によって引受結果が変わることがあります。
通常の条件で加入できるケースだけでなく、特別条件が付くケースや加入できないケースもあるため、商品の申込条件を個別に確認しましょう。
また、一般的な医療保険への加入が難しい場合には、引受基準緩和型医療保険なども選択肢となる場合があります。ただし、保険料や保障内容が標準告知型と異なるため、比較が必要です。
申込前に確認したい5つのポイント
どの目的で検討する場合も、申込前は次の5点を確認しましょう。
- ①今回の妊娠に伴う入院・手術が保障対象か
- ②保障開始日と待ち期間
- ③特定部位不担保などの条件と期間
- ④出産後の病気・けがへの保障
- ⑤給付限度額
告知書では質問された事項に正確に回答してください。
妊娠・出産で使える主な公的制度
民間保険を検討する前に、公的制度でどこまで備えられるかも確認しておきましょう。
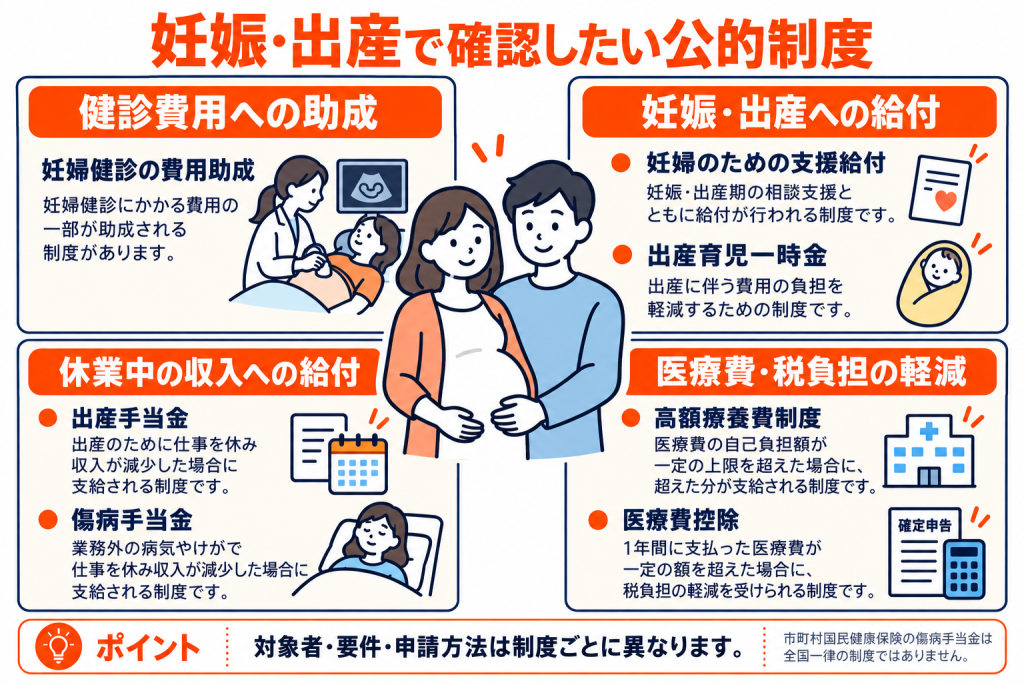
参考:厚生労働省「妊婦健診における経済的負担の軽減」/こども家庭庁「妊婦のための支援給付」/全国健康保険協会「出産育児一時金」/厚生労働省委託 母性健康管理サイト「出産手当金」/全国健康保険協会「傷病手当金」/全国健康保険協会「高額療養費」/国税庁「No.1120 医療費を支払ったとき」
妊婦のための支援給付
給付を受けるには、医療機関で妊娠が確認された後、市区町村へ妊婦給付認定を申請します。認定後に5万円、さらに出産予定日の8週間前の日以降に胎児数を届け出ると、胎児1人につき5万円が支給されます。申請方法や支給時期は市区町村に確認してください。
なお、2回目の給付は出産後に限定されません。
出産育児一時金
出産育児一時金は、産科医療補償制度に加入する医療機関等で在胎週数22週以降に出産した場合、1児につき50万円です。
産科医療補償制度の対象とならない出産などでは48.8万円となります。
国民健康保険の傷病手当金には注意
会社員などが加入する健康保険には傷病手当金がありますが、市町村国民健康保険に同じ制度が全国一律で設けられているわけではありません。
国民健康保険では、保険者が任意給付として傷病手当金などを設けることができます。
そのため、自営業者やフリーランスなどは、加入している国民健康保険の制度を確認しましょう。
傷病手当金について詳しくは、「傷病手当金がもらえない7つのケース|もらわない方がいい?支給条件や対処法も解説」をご覧ください。
医療費控除は出産育児一時金などを差し引く
医療費控除は原則として次の式で計算します。
医療費控除額
= 実際に支払った医療費
- 保険金などで補てんされる金額
- 10万円
総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%を差し引きます。医療費控除額の上限は200万円です。
また、出産育児一時金や高額療養費など、医療費を補てんする給付は差し引いて計算します。
参考:国税庁「No.1120 医療費を支払ったとき(医療費控除)」/国税庁「No.1124 医療費控除の対象となる出産費用の具体例」
2026年成立の改正法で出産費用の負担軽減へ
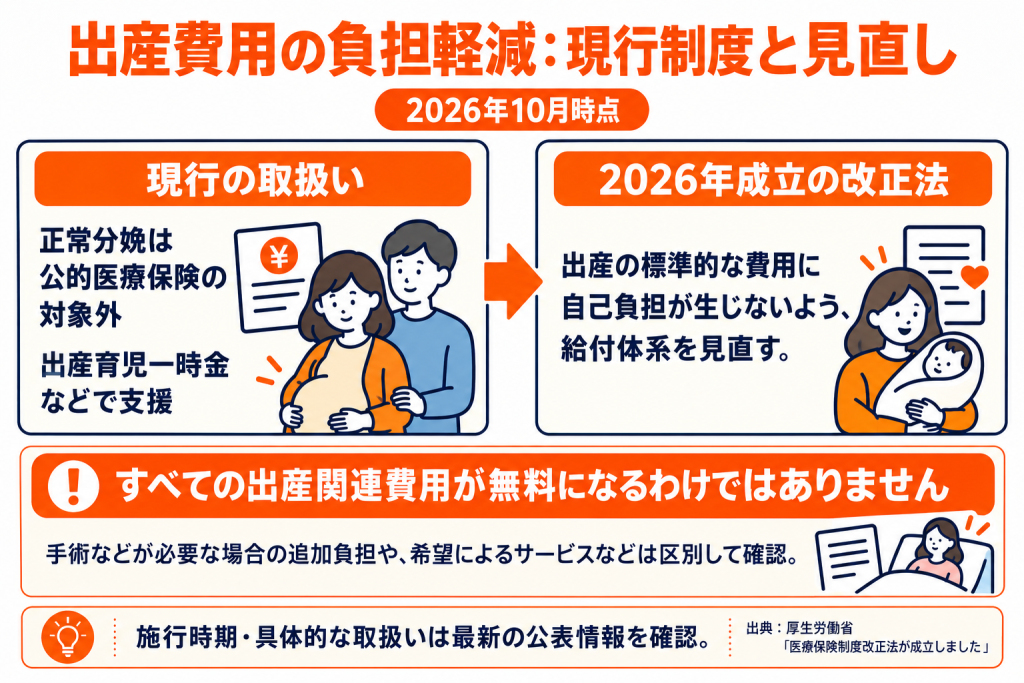
2026年5月29日に「健康保険法等の一部を改正する法律」が成立し、6月5日に公布されました。
改正では、出産の標準的な費用について妊婦の自己負担が生じないよう給付体系を見直すことが決まっています。
厚生労働省によると、手術などが必要となった場合の追加負担や、本人の希望で選択するサービスなどを除いた「出産の標準的な費用」の負担軽減を進める仕組みです。
この給付体系の見直しなどは、2026年6月5日の公布後2年以内に、政令で定める日に施行されることとされています。2026年11月時点では具体的な施行日は未定です。施行までは、出産育児一時金など現在の制度を確認しましょう。
そのため、現時点で「正常分娩がすでに無償化されている」と考えるのは誤りです。また、改正後も帝王切開などの保険診療における自己負担や、希望による追加サービスなど、すべての費用が無料になるわけではありません。
帝王切開で入院した場合も自己負担は発生する
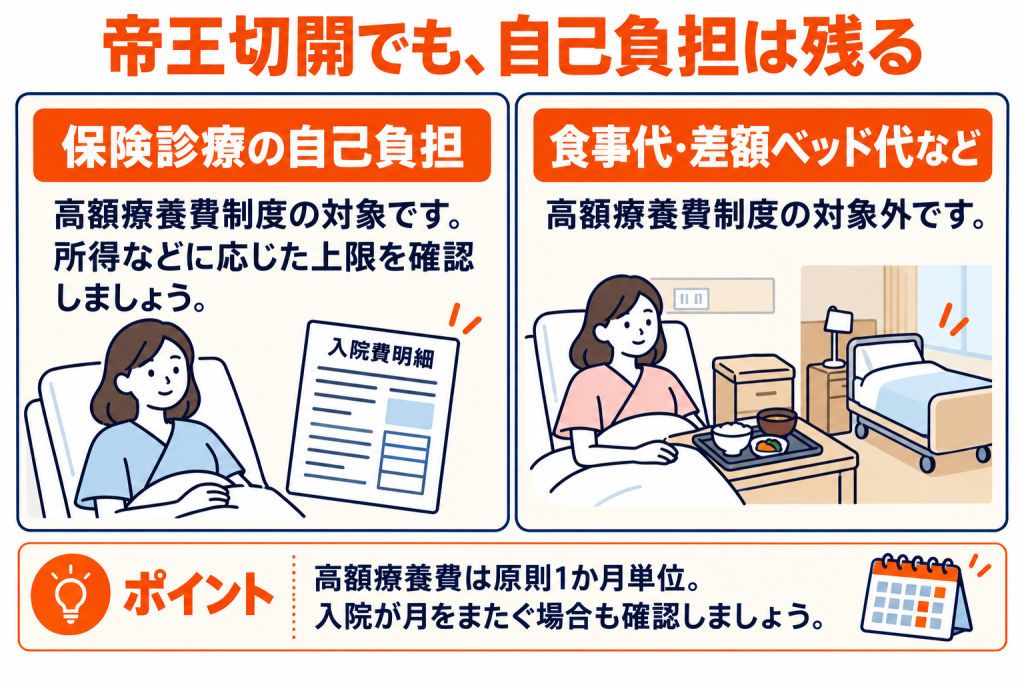
帝王切開は公的医療保険の対象となり、医療費が高額になった場合は高額療養費制度も利用できます。
ただし、入院時の食事代や差額ベッド代などは高額療養費の対象外です。また、高額療養費は原則として1か月単位で計算されるため、入院が月をまたぐと自己負担が増えることもあります。
帝王切開にかかる費用や高額療養費適用後の自己負担額については、帝王切開の保険適用範囲と自己負担額を解説|民間保険の仕組みも紹介で詳しく解説しています。
妊娠中の保険加入に関するよくある質問
妊娠中に加入した医療保険で帝王切開になったら給付金は出ますか?
商品や契約時の条件によって異なります。
妊娠中でも加入できる医療保険はありますが、今回の妊娠に伴う異常妊娠・異常分娩が保障対象外となる条件が付くことがあります。
「妊娠中でも加入できる」という点だけで判断せず、今回の帝王切開が支払対象になるかを約款や重要事項説明書で確認しましょう。
保険加入後に妊娠が分かったら告知義務違反ですか?
申込時点で妊娠を認識しておらず、告知書で質問された事項に正確に回答していたのであれば、後から妊娠が判明したことだけで告知義務違反になるわけではありません。
一方、申込時点で妊娠を知っており、妊娠の有無などについて質問されていたにもかかわらず、事実と異なる回答をした場合は告知義務違反となる可能性があります。
参考:生命保険文化センター「病歴があったのに告知するのを忘れていたら?」
正常分娩でも医療保険から給付金は受け取れますか?
一般的な医療保険では、正常分娩による入院は給付対象外です。
一方、帝王切開や切迫早産などによる入院・手術は、契約上の支払要件を満たせば給付対象になることがあります。
なお、妊娠・出産に特化した商品で独自の給付が設けられている場合は、その商品の支払条件が適用されます。
出産費用の負担軽減が進むなら保険は不要ですか?
2026年成立の改正法によって出産費用の負担軽減が進む予定ですが、すべての出産関連費用が無料になるわけではありません。
帝王切開などの自己負担、高額療養費の対象外となる費用、長期入院による収入減などを公的保障や貯蓄でまかなえるかを確認し、不足する部分があるかで判断しましょう。
妊娠中に保険へ加入できない場合はどうすればよいですか?
妊娠週数や健康状態、健診での指摘などによって保険に加入できない場合は、まず現在加入している保険と公的制度でどこまで備えられるかを確認しましょう。
帝王切開などの保険診療には高額療養費制度が利用できるほか、出産育児一時金も支給されます。
出産手当金は、健康保険や共済の被保険者本人が出産のために休み、給与の支払いを受けない場合などに支給されます。被扶養者は原則として対象外です。傷病手当金の有無も加入する保険者によって異なるため、自営業者・フリーランスの方は加入先の国民健康保険に確認しましょう。
また、出産後に改めて医療保険への加入を検討する方法もあります。ただし、帝王切開などの入院・手術歴は告知対象になることがあるため、加入条件や特別条件を確認しましょう。
まとめ:妊娠中の保険加入は保障範囲まで確認しよう
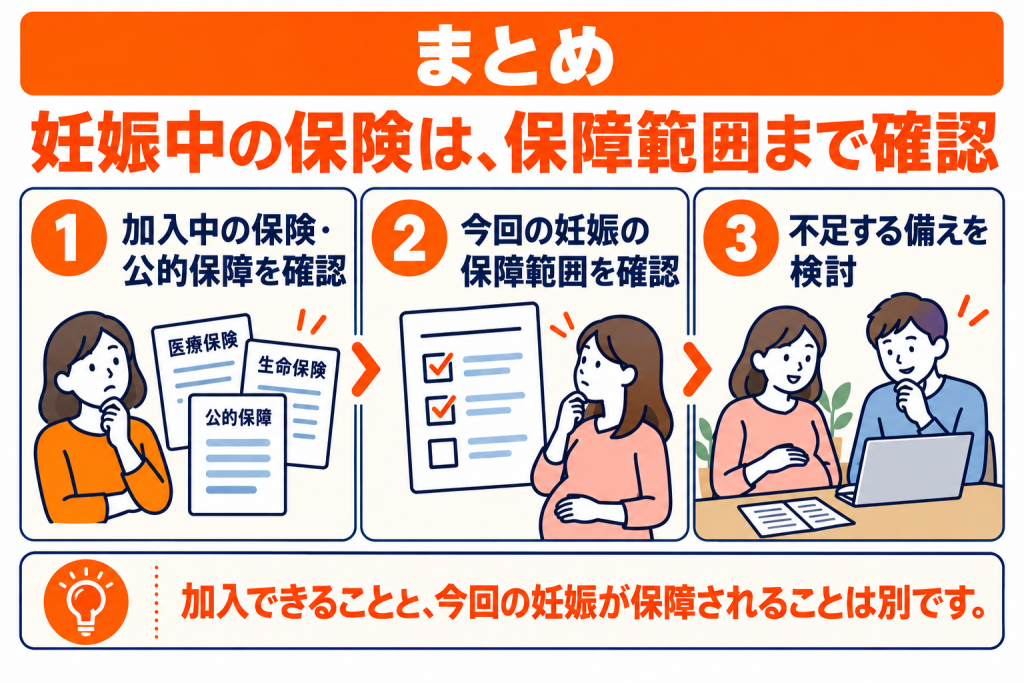
妊娠中でも申し込める保険はありますが、加入できることと、今回の妊娠・出産が保障されることは別です。
申込条件や保障範囲は商品ごとに異なるため、告知内容や特別条件、保障開始日を確認しましょう。
また、帝王切開などでは高額療養費制度や出産育児一時金などの公的制度も利用できます。公的保障と貯蓄で不足する部分があるかを確認したうえで、民間保険を検討することが大切です。